
Un nouveau local, un contrat important ou une activité supplémentaire peuvent rendre vos assurances insuffisantes. Pour gérer les risques assurantiels lors du développement de votre PME, identifiez les événements susceptibles d’interrompre l’activité, évaluez leurs conséquences, puis vérifiez les garanties réellement mobilisables. L’objectif n’est pas de tout assurer, mais d’éviter qu’un sinistre dépasse la capacité financière de l’entreprise.
Repérer ce que la croissance rend plus vulnérable
La croissance transforme l’exposition de l’entreprise. Des stocks plus importants augmentent les pertes possibles en cas d’incendie. Une nouvelle prestation élargit les responsabilités, tandis que des recrutements multiplient les accès informatiques. Or, une PME dispose rarement d’une trésorerie suffisante pour remplacer ses équipements tout en supportant plusieurs semaines d’arrêt.
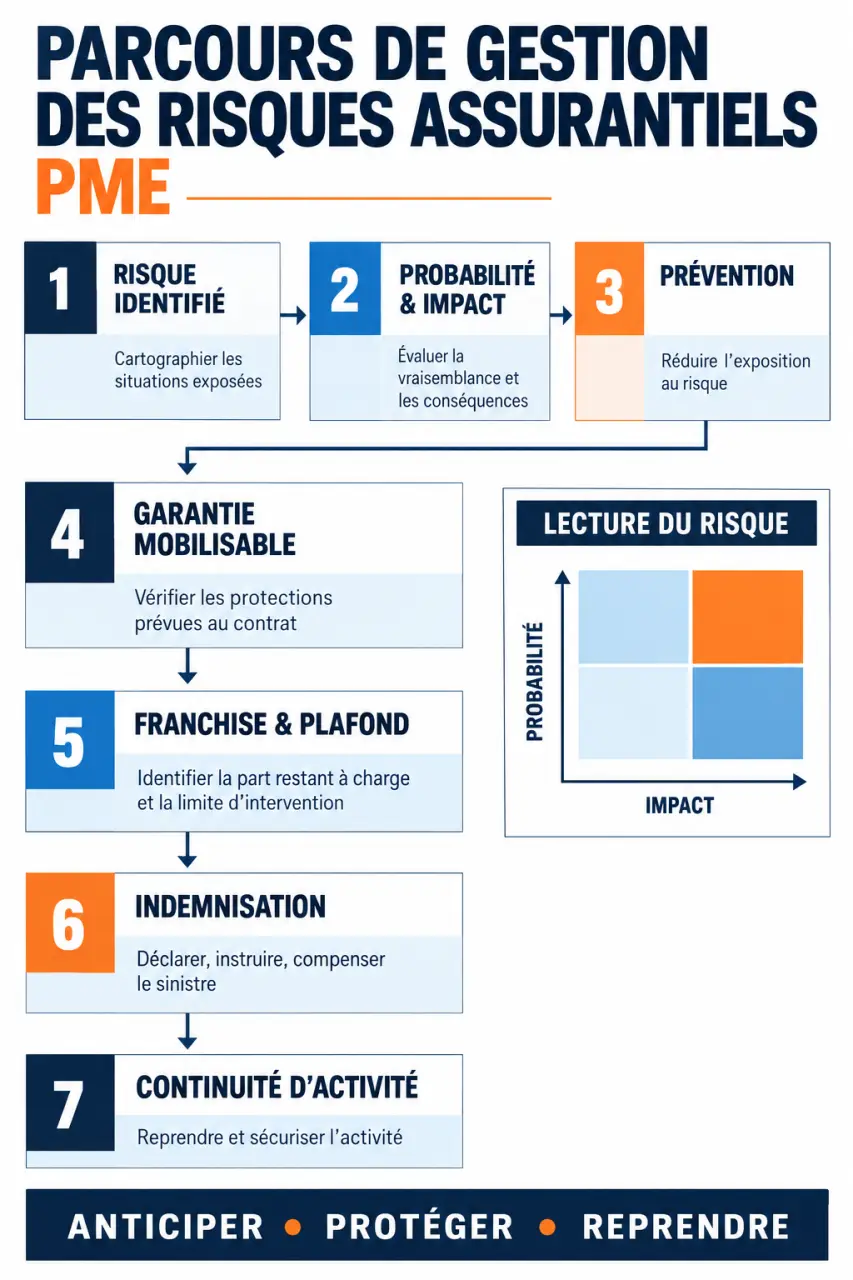
Réunissez les responsables opérationnels pour examiner les locaux, les salariés, les données, les clients et les fournisseurs. Recensez aussi les risques corporels, les erreurs professionnelles, les litiges et les obligations propres à votre métier. Certaines assurances sont obligatoires selon l’activité, comme la responsabilité décennale pour les professionnels concernés. D’autres relèvent d’un choix de protection.
Un même site peut concentrer plusieurs risques : un entrepôt peut accueillir les stocks, le serveur et les expéditions. Un dégât des eaux risque alors de toucher plusieurs fonctions à la fois. Repérez ces dépendances communes avant de souscrire des garanties séparées. Déplacer une sauvegarde ou prévoir un lieu de stockage alternatif peut réduire plusieurs vulnérabilités simultanément.
Classer les scénarios selon leur effet sur la trésorerie
Pour chaque scénario, évaluez sa probabilité et son impact financier. Additionnez les dépenses immédiates, la marge perdue pendant l’arrêt et les frais de reprise. Distinguez ce que l’entreprise peut absorber de ce qui menacerait sa pérennité. Un incident rare, mais paralysant, ne doit pas être écarté au profit de problèmes fréquents et peu coûteux.
L’étude VZ recommande de retenir cinq à dix risques prioritaires. Cette sélection permet d’attribuer à chacun un responsable, une mesure de prévention et une réponse assurantielle. Un tableau de bord simple peut structurer le suivi :
- Scénario : panne d’un équipement indispensable ou blocage du système de commandes.
- Conséquences : réparations, commandes perdues, charges maintenues et délai de remplacement.
- Traitement : maintenance, solution de secours, garantie recherchée et risque restant à financer.
Adaptez l’analyse à votre métier. Un cabinet de conseil examinera notamment les erreurs et les dommages immatériels ; un commerçant, les stocks et les locaux ; un industriel, les machines et les fournisseurs critiques.
Relier les risques aux garanties sans confondre les contrats
Pour replacer cette démarche dans les autres enjeux de croissance, vous pouvez consulter les ressources d’actu pme. Le choix des assurances doit toutefois se fonder sur les activités déclarées et sur les conditions exactes proposées dans chaque contrat.
| Garantie | Protection recherchée | Point à vérifier |
|---|---|---|
| RC professionnelle | Dommages corporels, matériels ou immatériels causés à des tiers dans le cadre de l’activité couverte. | Prestations déclarées, dommages immatériels couverts et territoire. |
| Multirisque professionnelle | Protection des locaux, des stocks et du matériel contre les événements garantis. | Incendie, vol, dégâts des eaux, vandalisme, bris de glace et conditions de sécurité. |
| Perte d’exploitation | Prise en charge de certaines conséquences financières d’un arrêt lié à un événement couvert. | Événements déclencheurs et durée d’indemnisation. |
| Assurance cyber | Selon le contrat, assistance, restauration des données, responsabilité et interruption numérique. | Exigences de sécurité, exclusions et traitement des fraudes. |
| Protection juridique | Accompagnement et frais de défense pour les litiges garantis. | Domaines couverts, seuils d’intervention et plafonds des frais. |
La perte d’exploitation ne couvre pas automatiquement tout arrêt. Une rupture chez un fournisseur ou une cyberattaque peut nécessiter une extension ou un contrat distinct. De même, une assurance cyber ne garantit pas nécessairement un virement frauduleux : demandez une confirmation écrite à l’assureur.
Comparer le reste à charge et actualiser les déclarations
Ne comparez pas uniquement les cotisations. La franchise correspond à la part qui reste à votre charge, tandis que le plafond limite l’indemnisation. Une sous-limite peut restreindre une garantie particulière. Vérifiez aussi les exclusions, les éventuels délais de carence et les conditions d’indemnisation.
Évaluez les biens selon les modalités du contrat, en tenant compte des nouveaux équipements et des périodes de forte activité où les stocks augmentent. Pour la perte d’exploitation, estimez avec votre expert-comptable la marge à protéger et un délai réaliste de reprise. Le temps nécessaire pour remplacer une machine compte autant que sa valeur.
Prévoyez une revue annuelle et contactez l’assureur après un déménagement, une diversification, une acquisition ou un développement international. Une déclaration inexacte ou devenue incomplète peut compromettre l’indemnisation, selon les circonstances. Un courtier peut comparer les contrats ; demandez-lui une synthèse écrite des écarts, des exclusions et des besoins non couverts.
Préparer la reprise avant le premier sinistre
L’assurance finance certaines conséquences, mais ne remplace pas une organisation adaptée. Prévoyez le contrôle des accès, la maintenance, des sauvegardes isolées et testées, la sensibilisation au phishing et la formation à la sécurité. Désignez les personnes autorisées à prendre des décisions en urgence et identifiez des fournisseurs ou des locaux de remplacement.
Simulez un arrêt avec les équipes : qui sécurise les personnes, contacte l’assureur, informe les clients et relance les commandes ? Conservez hors site les contrats, les inventaires et les justificatifs utiles. Après un sinistre, respectez les modalités de déclaration et préservez les preuves, sans retarder les mesures urgentes de sécurité.
Pour votre prochain rendez-vous avec l’assureur, apportez votre cartographie des risques, vos contrats et vos projets de développement. Demandez un diagnostic des lacunes et une proposition qui distingue clairement prévention, garanties et risque restant à votre charge.