Acheter un atelier ou un dépôt ne doit pas priver l’entreprise des liquidités nécessaires à ses chantiers. Pour optimiser un financement immobilier dans le BTP, il faut d’abord préserver le besoin en fonds de roulement, puis comparer les solutions selon leur coût global et leurs effets sur la trésorerie. Une autre distinction compte : les aides au logement d’un salarié ne financent pas les locaux de son employeur.
Définir le projet et choisir qui portera l’achat
Un artisan qui achète son atelier, une PME qui construit un entrepôt et un salarié qui acquiert sa résidence principale ne suivent pas le même parcours. Pour les locaux professionnels, la banque examine notamment les résultats de l’activité, la capacité de remboursement et les perspectives d’exploitation. Pour un logement personnel, l’analyse porte sur les revenus et les charges du ménage, ainsi que sur les critères des dispositifs résidentiels.
Pour des locaux professionnels, comparez la détention directe par l’entreprise avec un achat via une structure immobilière dédiée, éventuellement une SCI. Ce choix influe sur les garanties, les loyers, la fiscalité et la transmission. Aucun montage n’est systématiquement plus avantageux : faites examiner ses conséquences par l’expert-comptable et le notaire avant de signer.
Une société immobilière peut séparer la détention des murs de l’activité, mais cette séparation n’est pas toujours complète. Si la banque demande une caution du dirigeant ou des garanties croisées, le risque peut s’étendre aux patrimoines concernés. Demandez un schéma qui précise qui possède le bien, qui rembourse le prêt et qui garantit la dette. Il permet d’évaluer l’exposition réelle au-delà du seul nom de la structure.
Fixer l’apport sans absorber le fonds de roulement
Le besoin en fonds de roulement (BFR) couvre le décalage entre les dépenses engagées et les encaissements clients. Dans le BTP, les salaires, les matériaux et la sous-traitance peuvent être réglés avant le paiement des situations de travaux. Un apport immobilier trop élevé risque donc de fragiliser une entreprise rentable, surtout si des règlements sont retardés.
Établissez un prévisionnel mensuel qui intègre les échéances du prêt, les charges du bien et les engagements déjà en cours. Testez plusieurs scénarios : retard de paiement d’un client important, baisse d’activité ou dépassement du budget des travaux. La capacité de remboursement doit rester soutenable dans ces situations, et pas seulement lorsque tous les encaissements arrivent à temps.
- Conservez une trésorerie d’exploitation distincte de l’apport immobilier.
- Intégrez le prix d’acquisition, les travaux, le déménagement et un éventuel chevauchement de loyers.
- Négociez les acomptes clients et suivez les relances pour limiter le BFR.
- Séparez le financement immobilier à long terme des solutions de trésorerie à court terme.
L’affacturage peut apporter des liquidités à partir de certaines créances commerciales, selon les conditions du contrat et moyennant un coût. Il ne remplace pas un financement durable des murs. Son intérêt doit donc être évalué en fonction des besoins de trésorerie, et non comme une solution au financement de l’actif immobilier.
Comparer les montages sur les mêmes hypothèses
Demandez plusieurs simulations à partir d’un budget, d’un apport et d’un calendrier identiques. Pour envisager un accompagnement dans cette comparaison, cliquez ici pour en savoir plus, puis vérifiez le périmètre de la mission et les honoraires proposés.
| Solution | Intérêt principal | Point de vigilance |
|---|---|---|
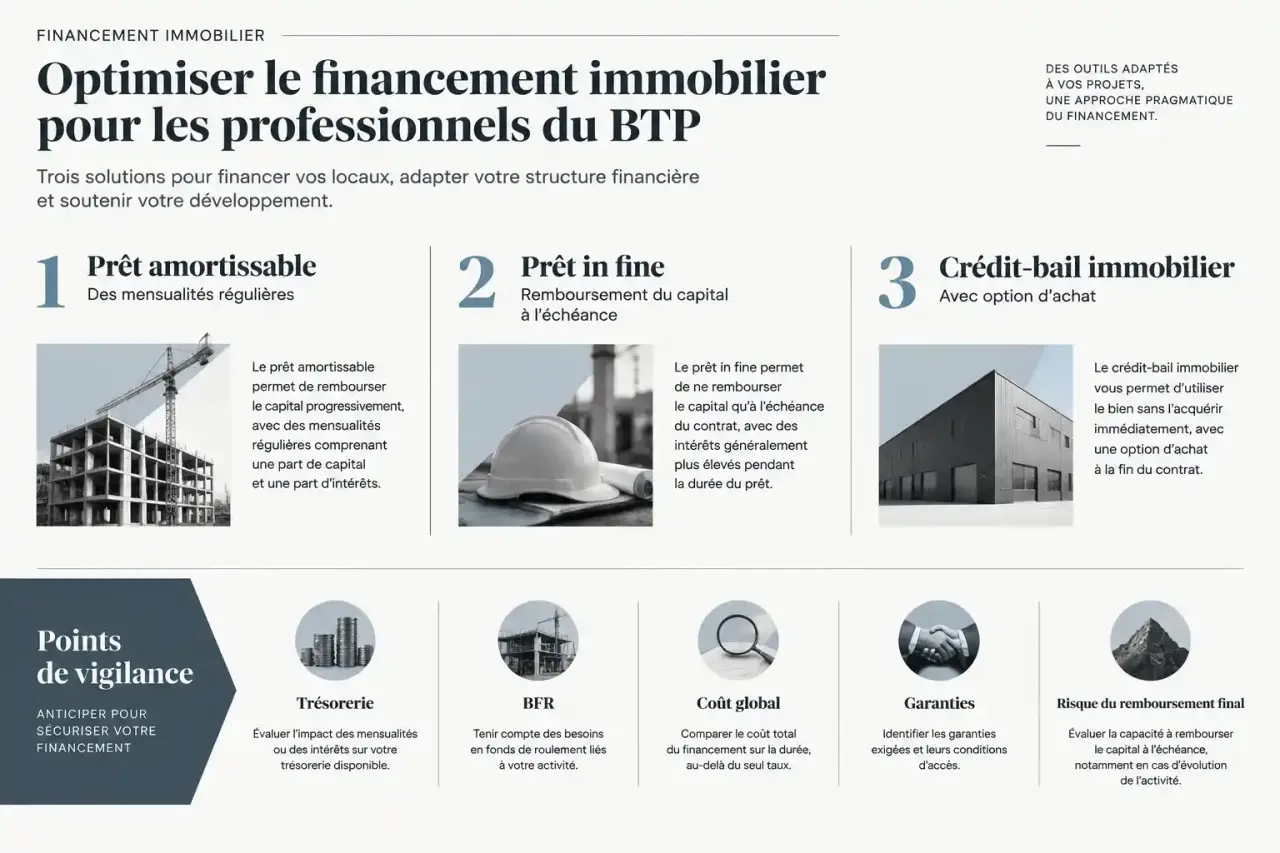
| Prêt amortissable | Le capital est remboursé progressivement, avec des échéances prévisibles. | Les mensualités réduisent la trésorerie disponible. |
| Prêt in fine | Le capital est remboursé à l’échéance, selon les modalités du contrat. | Il faut sécuriser la ressource prévue pour le remboursement final. Les intérêts portent sur un capital non amorti. |
| Crédit-bail immobilier | La location avec option d’achat peut limiter l’apport initial. | Examinez les loyers, l’option finale, la fiscalité et les conditions de sortie. |
| Refinancement | Il peut réaménager une dette ou mobiliser la valeur d’un actif. | Des frais peuvent s’ajouter et la durée d’endettement peut augmenter. |
Pour une construction, prévoyez des déblocages adaptés à l’avancement du chantier et intégrez les intérêts intercalaires. Comparez aussi l’assurance, les frais de dossier, les garanties, les indemnités de remboursement anticipé et les charges immobilières. Une durée plus longue peut réduire la mensualité, mais augmenter le coût total du crédit.
Mobiliser les aides sans confondre logement et entreprise
Pour un logement personnel, les salariés du secteur peuvent se renseigner auprès de PRO BTP et d’Action Logement, selon leur statut et leur affiliation. Le PTZ et le prêt d’accession sociale peuvent aussi être étudiés en fonction des revenus, du bien et de l’opération. BoursedesCrédits présente pour 2026 un prêt PRO BTP destiné à l’acquisition, de 5 000 € à 20 000 €, sur une durée maximale de 20 ans, avec un TAEG annoncé de 1 %. Faites confirmer ces conditions auprès de PRO BTP avant de les intégrer au budget.
MaPrimeRénov’ concerne, sous conditions, des projets résidentiels de rénovation énergétique. Ce dispositif ne finance pas l’achat ordinaire d’un entrepôt. Pour l’immobilier d’entreprise, recherchez les aides territoriales correspondant à l’implantation et aux investissements prévus. La Banque des Territoires intervient sur des projets répondant à ses critères : elle n’est pas un guichet universel pour chaque artisan.
Ne tenez aucun cumul pour acquis. Vérifiez les dépenses admissibles, les plafonds, les délais et les règles de compatibilité. Tant que l’aide n’est pas accordée, prévoyez une solution de financement de remplacement et vérifiez que le projet reste soutenable sans elle.
Présenter un dossier qui résiste à l’analyse bancaire
Un dossier convaincant relie les performances de l’entreprise à l’utilité du bien : regrouper le stockage, augmenter la capacité d’exploitation ou remplacer un loyer. Présentez les gains attendus à partir d’hypothèses explicites, sans les traiter comme certains. La banque doit pouvoir comprendre comment le projet s’inscrit dans l’activité et comment l’entreprise remboursera le financement.
- Réunissez les bilans, une situation comptable récente, les dettes et les relevés bancaires.
- Ajoutez le carnet de commandes, l’échéancier des clients et le prévisionnel de trésorerie.
- Joignez le compromis, les devis, les autorisations nécessaires et le calendrier des travaux.
- Justifiez l’apport, les aides confirmées et les garanties proposées.
Avant la signature, négociez aussi les cautions, leur montant et leurs conditions de mainlevée. Faites vérifier les clauses financières et les conséquences fiscales du montage. La meilleure offre est celle qui finance le bien tout en laissant à l’entreprise les liquidités nécessaires pour payer ses chantiers et honorer ses autres engagements.