Blog

Financer ses locaux dans le BTP sans mettre les chantiers en tension

Acheter un atelier ou un dépôt ne doit pas priver l’entreprise des liquidités nécessaires à ses chantiers. Pour optimiser un financement immobilier dans le BTP, il faut d’abord préserver le besoin en fonds de roulement, puis comparer les solutions selon leur coût global et leurs effets sur la trésorerie. Une autre distinction compte : les aides au logement d’un salarié ne financent pas les locaux de son employeur.

Définir le projet et choisir qui portera l’achat

Un artisan qui achète son atelier, une PME qui construit un entrepôt et un salarié qui acquiert sa résidence principale ne suivent pas le même parcours. Pour les locaux professionnels, la banque examine notamment les résultats de l’activité, la capacité de remboursement et les perspectives d’exploitation. Pour un logement personnel, l’analyse porte sur les revenus et les charges du ménage, ainsi que sur les critères des dispositifs résidentiels.
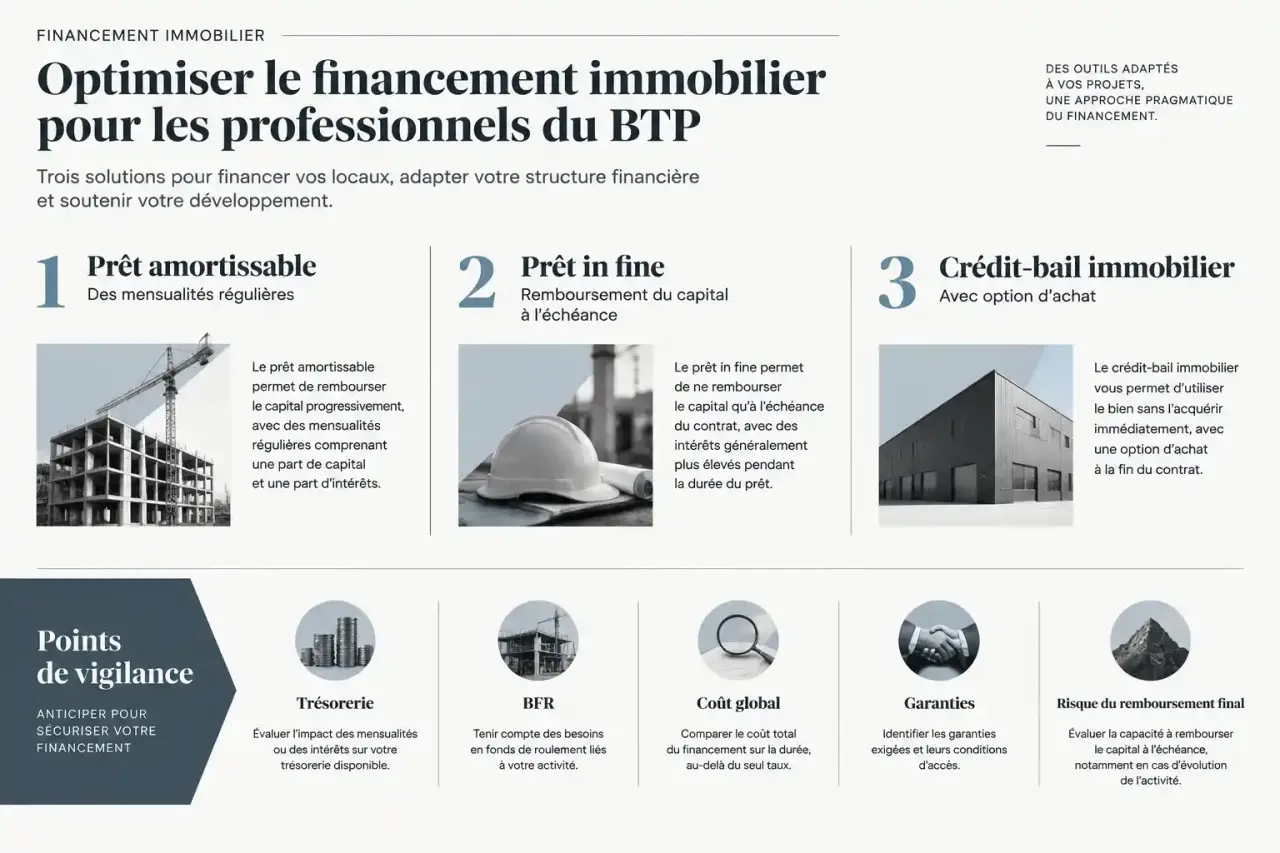
Optimiser le financement immobilier pour les professionnels du BTP : comparaison visuelle des principaux montages

Pour des locaux professionnels, comparez la détention directe par l’entreprise avec un achat via une structure immobilière dédiée, éventuellement une SCI. Ce choix influe sur les garanties, les loyers, la fiscalité et la transmission. Aucun montage n’est systématiquement plus avantageux : faites examiner ses conséquences par l’expert-comptable et le notaire avant de signer.

Une société immobilière peut séparer la détention des murs de l’activité, mais cette séparation n’est pas toujours complète. Si la banque demande une caution du dirigeant ou des garanties croisées, le risque peut s’étendre aux patrimoines concernés. Demandez un schéma qui précise qui possède le bien, qui rembourse le prêt et qui garantit la dette. Il permet d’évaluer l’exposition réelle au-delà du seul nom de la structure.

Fixer l’apport sans absorber le fonds de roulement

Le besoin en fonds de roulement (BFR) couvre le décalage entre les dépenses engagées et les encaissements clients. Dans le BTP, les salaires, les matériaux et la sous-traitance peuvent être réglés avant le paiement des situations de travaux. Un apport immobilier trop élevé risque donc de fragiliser une entreprise rentable, surtout si des règlements sont retardés.

Établissez un prévisionnel mensuel qui intègre les échéances du prêt, les charges du bien et les engagements déjà en cours. Testez plusieurs scénarios : retard de paiement d’un client important, baisse d’activité ou dépassement du budget des travaux. La capacité de remboursement doit rester soutenable dans ces situations, et pas seulement lorsque tous les encaissements arrivent à temps.

  • Conservez une trésorerie d’exploitation distincte de l’apport immobilier.
  • Intégrez le prix d’acquisition, les travaux, le déménagement et un éventuel chevauchement de loyers.
  • Négociez les acomptes clients et suivez les relances pour limiter le BFR.
  • Séparez le financement immobilier à long terme des solutions de trésorerie à court terme.

L’affacturage peut apporter des liquidités à partir de certaines créances commerciales, selon les conditions du contrat et moyennant un coût. Il ne remplace pas un financement durable des murs. Son intérêt doit donc être évalué en fonction des besoins de trésorerie, et non comme une solution au financement de l’actif immobilier.

Comparer les montages sur les mêmes hypothèses

Demandez plusieurs simulations à partir d’un budget, d’un apport et d’un calendrier identiques. Pour envisager un accompagnement dans cette comparaison, cliquez ici pour en savoir plus, puis vérifiez le périmètre de la mission et les honoraires proposés.

Solution Intérêt principal Point de vigilance
Prêt amortissable Le capital est remboursé progressivement, avec des échéances prévisibles. Les mensualités réduisent la trésorerie disponible.
Prêt in fine Le capital est remboursé à l’échéance, selon les modalités du contrat. Il faut sécuriser la ressource prévue pour le remboursement final. Les intérêts portent sur un capital non amorti.
Crédit-bail immobilier La location avec option d’achat peut limiter l’apport initial. Examinez les loyers, l’option finale, la fiscalité et les conditions de sortie.
Refinancement Il peut réaménager une dette ou mobiliser la valeur d’un actif. Des frais peuvent s’ajouter et la durée d’endettement peut augmenter.

Pour une construction, prévoyez des déblocages adaptés à l’avancement du chantier et intégrez les intérêts intercalaires. Comparez aussi l’assurance, les frais de dossier, les garanties, les indemnités de remboursement anticipé et les charges immobilières. Une durée plus longue peut réduire la mensualité, mais augmenter le coût total du crédit.

Mobiliser les aides sans confondre logement et entreprise

Pour un logement personnel, les salariés du secteur peuvent se renseigner auprès de PRO BTP et d’Action Logement, selon leur statut et leur affiliation. Le PTZ et le prêt d’accession sociale peuvent aussi être étudiés en fonction des revenus, du bien et de l’opération. BoursedesCrédits présente pour 2026 un prêt PRO BTP destiné à l’acquisition, de 5 000 € à 20 000 €, sur une durée maximale de 20 ans, avec un TAEG annoncé de 1 %. Faites confirmer ces conditions auprès de PRO BTP avant de les intégrer au budget.

MaPrimeRénov’ concerne, sous conditions, des projets résidentiels de rénovation énergétique. Ce dispositif ne finance pas l’achat ordinaire d’un entrepôt. Pour l’immobilier d’entreprise, recherchez les aides territoriales correspondant à l’implantation et aux investissements prévus. La Banque des Territoires intervient sur des projets répondant à ses critères : elle n’est pas un guichet universel pour chaque artisan.

Ne tenez aucun cumul pour acquis. Vérifiez les dépenses admissibles, les plafonds, les délais et les règles de compatibilité. Tant que l’aide n’est pas accordée, prévoyez une solution de financement de remplacement et vérifiez que le projet reste soutenable sans elle.

Présenter un dossier qui résiste à l’analyse bancaire

Un dossier convaincant relie les performances de l’entreprise à l’utilité du bien : regrouper le stockage, augmenter la capacité d’exploitation ou remplacer un loyer. Présentez les gains attendus à partir d’hypothèses explicites, sans les traiter comme certains. La banque doit pouvoir comprendre comment le projet s’inscrit dans l’activité et comment l’entreprise remboursera le financement.

  1. Réunissez les bilans, une situation comptable récente, les dettes et les relevés bancaires.
  2. Ajoutez le carnet de commandes, l’échéancier des clients et le prévisionnel de trésorerie.
  3. Joignez le compromis, les devis, les autorisations nécessaires et le calendrier des travaux.
  4. Justifiez l’apport, les aides confirmées et les garanties proposées.

Avant la signature, négociez aussi les cautions, leur montant et leurs conditions de mainlevée. Faites vérifier les clauses financières et les conséquences fiscales du montage. La meilleure offre est celle qui finance le bien tout en laissant à l’entreprise les liquidités nécessaires pour payer ses chantiers et honorer ses autres engagements.
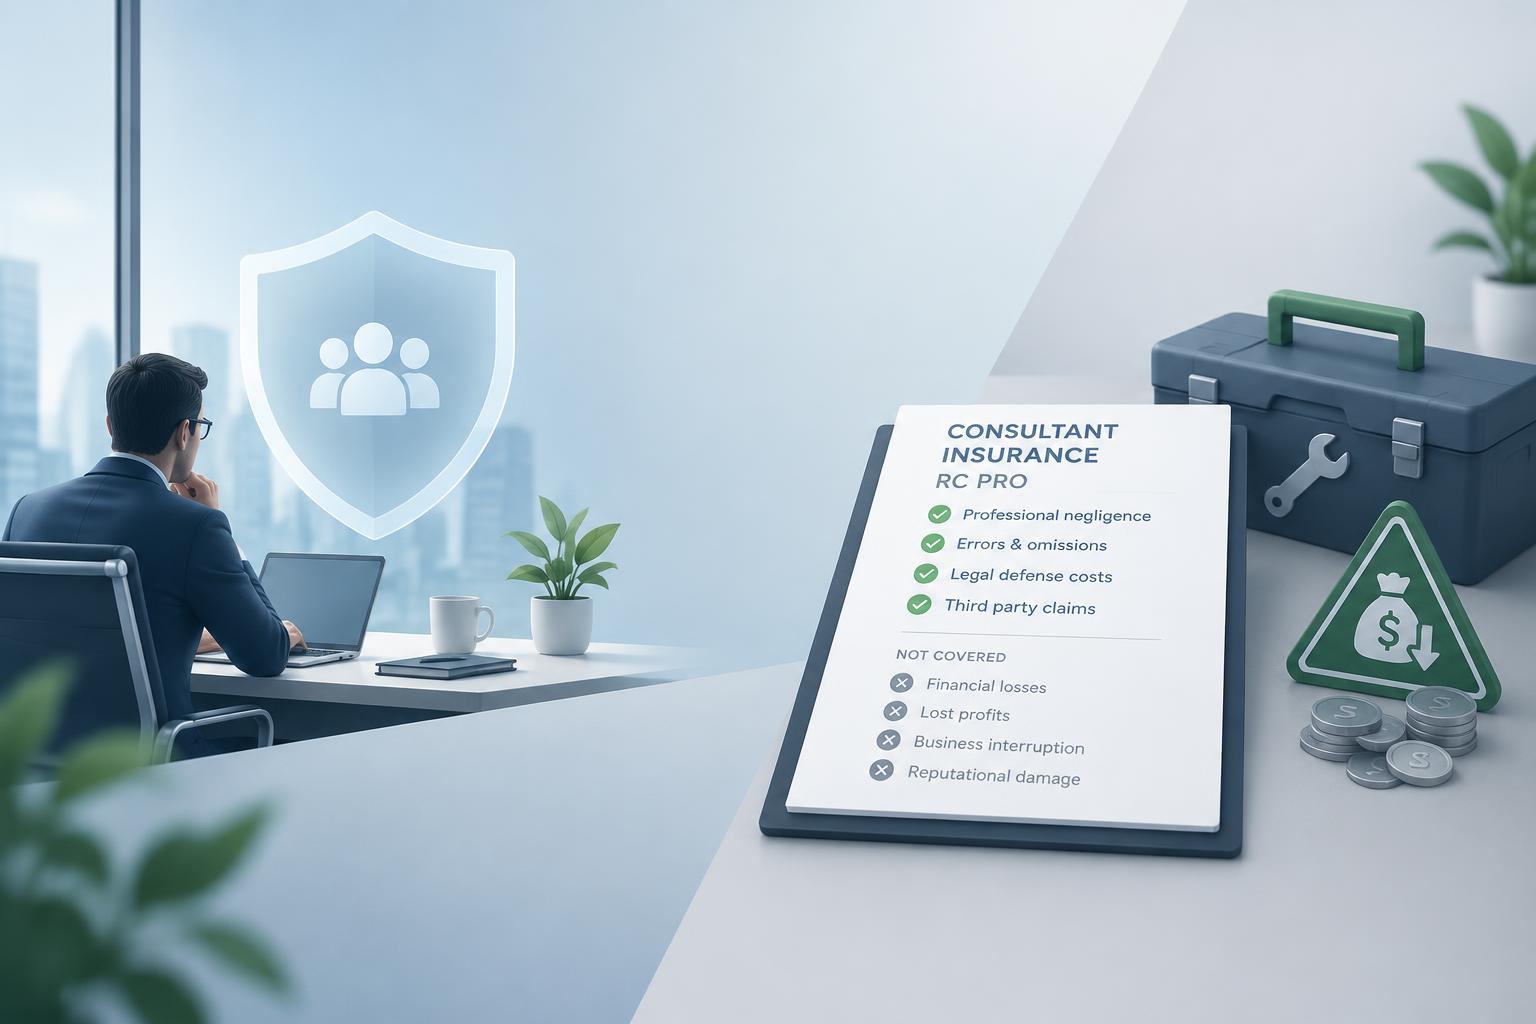
Assurance du consultant B2B : la RC Pro protège, mais ne couvre pas tout

Pour un consultant B2B en auto-entrepreneur, la responsabilité civile professionnelle (RC Pro) est souvent la première protection à examiner. Elle n’est pas légalement obligatoire pour le conseil généraliste non réglementé, mais un client peut l’exiger. Elle ne remplace ni l’assurance du matériel ni une protection contre la perte de revenus. Le choix dépend des missions réalisées et des conséquences possibles d’une erreur chez un client.

Vérifier les obligations avant de choisir un contrat

Les appellations auto-entrepreneur et micro-entrepreneur désignent ici le même cadre d’exercice. Ce statut ne détermine pas, à lui seul, l’obligation de souscrire une RC Pro : c’est la nature exacte de l’activité qui compte. Une prestation relevant d’une profession réglementée peut entraîner des obligations spécifiques, contrairement au conseil généraliste en organisation ou en marketing.

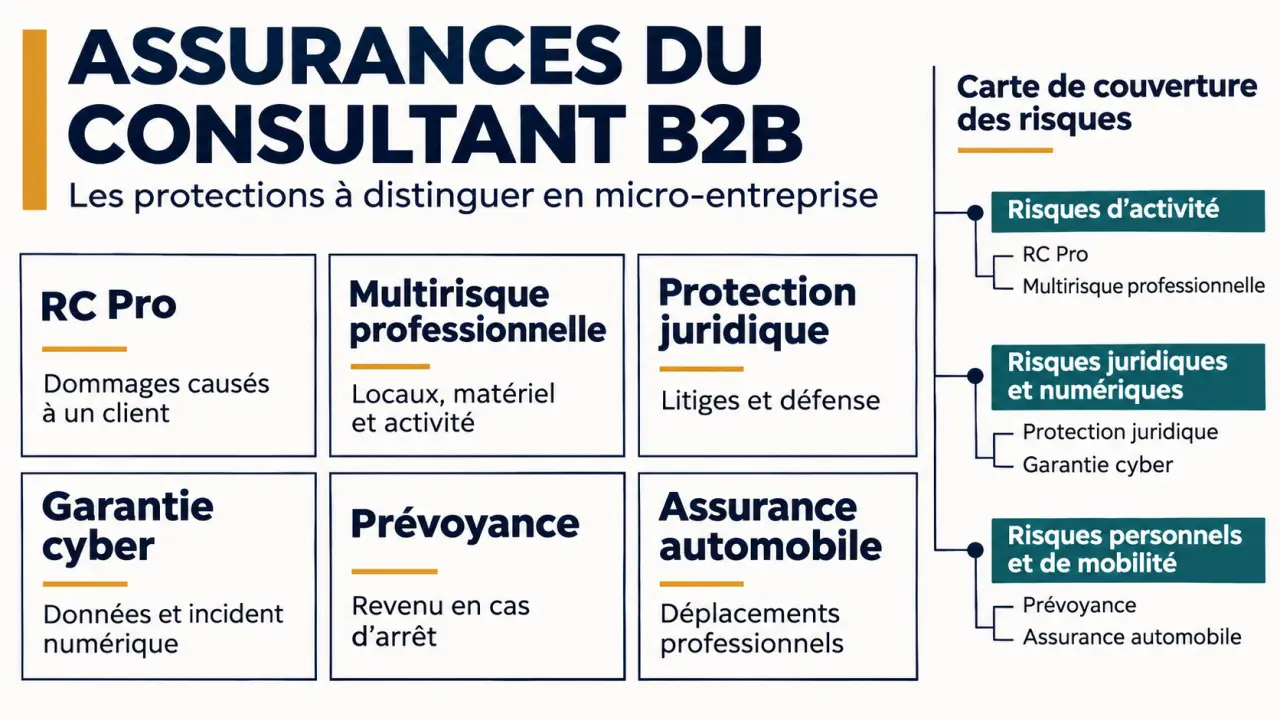
Assurer son activité de consultant B2B en auto-entrepreneur : rôles des principales garanties professionnelles

Service-Public rappelle que les assurances obligatoires varient selon l’activité et la situation professionnelle. Vérifiez les règles applicables à vos prestations, ainsi que vos besoins liés à un véhicule ou à des locaux. Une assurance peut être requise pour une activité réglementée, tandis que l’usage professionnel d’un véhicule ou la location de locaux peut aussi appeler des garanties particulières.

Un donneur d’ordre peut imposer une attestation et un plafond minimal avant toute intervention. Il s’agit alors d’une exigence contractuelle, pas nécessairement d’une obligation légale. Examinez cette demande avant de signer : votre assurance doit correspondre aux engagements pris dans le contrat client. Vérifiez aussi que les prestations décrites dans ce contrat figurent bien dans le périmètre déclaré à l’assureur.

Partir du préjudice possible, pas seulement des honoraires

Une omission dans un audit, une recommandation inadaptée ou un retard peuvent provoquer une perte financière supérieure au montant facturé. Insurio illustre ce décalage avec une mission à 12 000 €, suivie d’une réclamation d’environ 150 000 € formulée 8 mois après la mission. Ce scénario est donné à titre d’illustration, et non comme un coût moyen de sinistre.

Pour le conseil, la distinction entre les types de dommages immatériels est importante. Une perte d’exploitation provoquée par la détérioration d’un équipement peut constituer un dommage immatériel consécutif, si le dommage matériel est garanti. Une perte financière causée par une erreur de préconisation, sans bien endommagé, relève plutôt des dommages immatériels non consécutifs. Vérifiez explicitement que cette catégorie de dommages est couverte et repérez les éventuelles sous-limites.

Évaluez aussi les effets possibles de vos recommandations au-delà du destinataire direct du livrable. Une préconisation RH peut influencer plusieurs recrutements ; un choix informatique peut affecter les ventes et la logistique. Cartographier ces dépendances aide à mesurer l’exposition financière et à choisir un plafond cohérent, plutôt qu’un montant fondé uniquement sur vos honoraires.

Ajoutez à cette analyse la confidentialité, les données, la propriété intellectuelle et les interventions chez le client. Une erreur, un retard ou une perte de données peuvent donner lieu à une réclamation, mais la couverture dépend des garanties et exclusions du contrat. Conservez les hypothèses, réserves, validations écrites et comptes rendus : ces documents permettent de retracer les conseils donnés si un différend survient.

Assembler les garanties sans confondre leurs rôles

La RC Pro peut couvrir les conséquences financières d’erreurs, d’omissions ou de négligences professionnelles, ainsi que certains frais de défense, selon ses conditions. Elle ne garantit pas automatiquement tous les risques du consultant. Une veille entrepreneuriale sur blog-business-entreprise peut compléter votre réflexion, mais les garanties doivent être vérifiées dans les documents de l’assureur.

Protection Besoin à examiner
RC Pro Réclamation d’un client ou d’un tiers liée à une faute professionnelle couverte.
Multirisque professionnelle Matériel et locaux contre les événements prévus ; la RC Pro n’y est pas systématiquement incluse.
Protection juridique Accompagnement et prise en charge de certains frais de litige, par exemple dans un différend contractuel.
Garantie cyber Gestion de certains incidents numériques et de leurs conséquences, selon les conditions prévues.
Prévoyance Protection personnelle en cas d’incapacité de travail, selon les garanties souscrites.
Assurance automobile Véhicule utilisé à titre professionnel, avec un usage correctement déclaré.

Pour un ordinateur utilisé à domicile et en déplacement, vérifiez les limites de l’assurance habitation : l’usage professionnel et le vol hors domicile peuvent être insuffisamment couverts. La garantie cyber et la RC Pro ont également des objets différents ; ne supposez pas qu’un incident numérique est pris en charge par votre contrat de responsabilité. Distinguez enfin l’arrêt de travail personnel de l’interruption d’activité après un dommage aux biens : les événements déclencheurs et les indemnisations diffèrent.

Comparer les clauses qui déterminent l’indemnisation

Un plafond élevé ne suffit pas à évaluer un contrat. Yesassurances présente, par exemple, une RC Pro à 1 000 000 € par sinistre : ce montant appartient à cette offre et ne constitue pas un standard universel. Pour comparer les contrats, contrôlez les éléments suivants :

  • Activités garanties : vérifiez que toutes vos prestations sont couvertes, y compris la formation, la mise en œuvre ou la sous-traitance, si vous en proposez.
  • Limites financières : examinez le plafond par sinistre, le plafond annuel, les sous-limites et la franchise restant à votre charge.
  • Défense : vérifiez la prise en charge des frais d’avocat, d’expertise et de procédure, et déterminez s’ils sont inclus dans le plafond ou prévus séparément.
  • Exclusions : repérez notamment celles qui concernent la faute intentionnelle, les amendes, les sanctions personnelles et la restitution des honoraires.
  • Territorialité : contrôlez les pays couverts, la situation des clients étrangers et les juridictions concernées.

Contrôlez aussi la dimension temporelle : une réclamation peut arriver après la livraison. Demandez comment fonctionnent la reprise du passé et la garantie subséquente, notamment lors d’un changement d’assureur ou d’une cessation d’activité. Les conditions varient d’un contrat à l’autre. Ne supposez donc pas qu’une mission terminée reste automatiquement couverte.

Demander un devis exploitable et une attestation conforme

Préparez votre SIRET, votre chiffre d’affaires, une description précise des missions, les secteurs de vos clients, les pays d’intervention, le recours éventuel à des partenaires et la valeur du matériel. Transmettez aussi les exigences d’assurance de vos clients. Ces informations permettent à l’assureur d’évaluer l’activité et d’éviter une proposition qui ne correspond pas à vos besoins.

Le prix dépend de ces caractéristiques et des garanties retenues. Insurio affiche un tarif d’appel de 9,00 € par mois pour la RC Pro et un tarif indicatif de 14,90 € par mois pour la multirisque : ces montants concernent cette offre et ne sont pas des moyennes du marché. Pour comparer les prix, demandez des devis portant sur des garanties et des plafonds équivalents.

Avant de démarrer, vérifiez la date d’effet et obtenez l’attestation. Contrôlez l’activité déclarée, la période couverte et les plafonds mentionnés. En cas de réclamation, prévenez l’assureur dans les délais contractuels et conservez les échanges, les livrables et les justificatifs utiles.

Entreprise de BTP rentable mais à sec : trésorerie, marge par chantier et financement

Un chantier signé, une marge confortable sur le devis, et pourtant le compte en banque se vide. Dans le BTP, c’est le scénario classique : on avance les matériaux et les salaires bien avant d’être payé. Pour optimiser la gestion financière de son entreprise de BTP, il faut piloter trois choses séparément : la trésorerie, la rentabilité de chaque chantier et le financement du décalage entre les deux.

Rentabilité et trésorerie : deux problèmes distincts

L’effet de ciseau d’un chantier

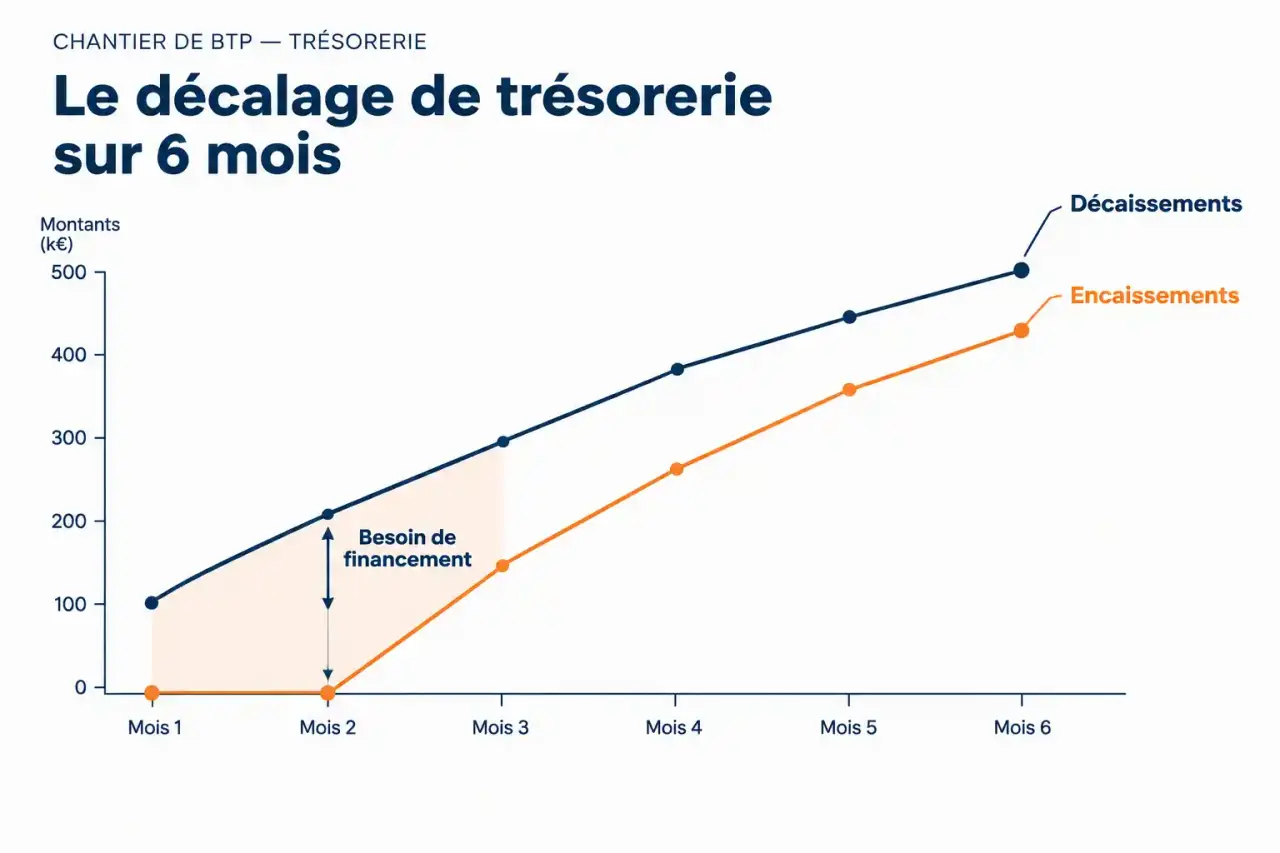
Prenons un chantier de 6 mois avec un premier paiement au bout de 3 mois, alors que 40 % des coûts ont déjà été avancés dès le premier mois. Sur le papier, l’opération est rentable. En réalité, l’entreprise finance seule le chantier pendant des semaines. Ce décalage, mesuré par le besoin en fonds de roulement (BFR), fragilise les PME. Les délais de paiement des maîtres d’ouvrage dépassent parfois 60 jours, et les défaillances d’entreprises du BTP ont progressé de 21 % entre 2019 et 2024, selon Graneet.

Schéma de l'effet de ciseau de trésorerie sur un chantier, pour optimiser la gestion financière de son entreprise de BTP
Schéma de l’effet de ciseau de trésorerie sur un chantier, pour optimiser la gestion financière de son entreprise de BTP

L’effet domino à surveiller

Un client qui paie en retard entraîne un fournisseur payé en retard, qui suspend ses livraisons, ce qui bloque le chantier et déclenche des pénalités. Chaque maillon dépend du précédent : anticiper vaut mieux que rattraper.

Bâtir un prévisionnel de trésorerie qui sert vraiment

Un plan à 3 à 6 mois minimum, mis à jour chaque semaine ou chaque quinzaine, évite de piloter à vue. Listez ligne par ligne les encaissements attendus (acomptes, situations de travaux, retenues libérées) et les décaissements (matériaux, sous-traitants, salaires, TVA, CFE, loyers de matériel). Datez chaque flux à la date réelle de paiement, pas à celle de la facture.

Un réflexe utile : penser son prévisionnel comme une palette de peintre. Chaque chantier a sa couleur, et en les superposant sur une même toile, on repère les zones de tension, par exemple trois chantiers qui demandent leurs gros achats le même mois. Un chantier isolé paraît sain, mais le mélange révèle le creux. Étalez le démarrage des chantiers quand c’est possible et constituez une réserve équivalant à plusieurs mois de charges fixes pour absorber les périodes creuses hivernales.

Accélérer les encaissements, ralentir les fuites

Facturer au rythme de l’avancement

Demandez un acompte de 30 à 40 % à la commande pour couvrir les dépenses initiales, puis établissez des situations de travaux mensuelles plutôt qu’une grosse facture finale. Chaque situation réduit le montant que vous avancez. Relancez dès le lendemain de l’échéance, avec un message simple et un interlocuteur identifié, et appliquez les pénalités de retard prévues au contrat.

Encadrer les achats

Négociez des délais fournisseurs et des remises pour paiement anticipé quand votre trésorerie le permet. Mettez en place un circuit de validation : rapprochement entre commande, bon de livraison et facture, avec un seuil au-delà duquel un second visa est nécessaire. Cela évite les doubles règlements et les écarts de facturation. Pour limiter l’impact de la hausse des matériaux, ajoutez des clauses de révision de prix dans vos contrats.

Connaître la marge réelle de chaque chantier

Une comptabilité analytique par chantier ventile matériaux, main-d’œuvre et engins sur chaque opération. Comparez en continu le budget au réel : un écart repéré à la deuxième semaine se corrige, le même écart découvert à la réception est une perte. Votre déboursé sec (coût direct) doit être couvert par un coefficient de vente qui absorbe aussi les frais de chantier et les frais généraux. Si vos devis reposent sur un coefficient ancien, vous vendez peut-être à perte sans le voir.

Pour structurer ces suivis, un logiciel de gestion BTP centralise devis, situations et coûts réels, et envoie des alertes. Vous trouverez plus de détails sur le sujet pour approfondir les critères de choix selon la taille de votre structure.

Financer le décalage sans s’étouffer

Quand la trésorerie ne suffit pas, plusieurs solutions existent. Le bon choix dépend de la fréquence du besoin et de la nature de vos créances.

Solution Principe Cas d’usage
Affacturage Cession de factures contre paiement immédiat Besoin récurrent, clients lents à payer
Crédit de trésorerie Prêt court terme négocié avec la banque Pic ponctuel, chantier important
Escompte Avance sur effets de commerce Créances matérialisées par des effets
Découvert autorisé Souplesse de compte Décalage de quelques jours seulement

Comparez toujours le coût total (commissions, intérêts, frais) et les conditions d’exclusion de créances avant de signer. Une trésorerie maîtrisée reste votre meilleur argument pour négocier avec votre banque et vos fournisseurs.

Cadre légal et premier plan d’action

Gardez en tête les repères réglementaires : délais de paiement encadrés entre professionnels, indemnité forfaitaire de recouvrement de 40 € en cas de retard, retenue de garantie plafonnée à 5 %, TVA en autoliquidation pour la sous-traitance, et passage progressif à la facture électronique avec une plateforme agréée. Vérifiez auprès de votre expert-comptable le calendrier qui s’applique à votre taille d’entreprise.

  1. Semaine 1 : construire le prévisionnel à 3 mois.
  2. Semaine 2 : calculer la marge réelle des chantiers en cours.
  3. Semaine 3 : revoir acomptes, situations et process de relance.
  4. Semaine 4 : choisir l’outil et, si besoin, étudier un financement.

Développer votre PME sans fragiliser sa trésorerie : maîtriser les risques assurantiels

Un nouveau local, un contrat important ou une activité supplémentaire peuvent rendre vos assurances insuffisantes. Pour gérer les risques assurantiels lors du développement de votre PME, identifiez les événements susceptibles d’interrompre l’activité, évaluez leurs conséquences, puis vérifiez les garanties réellement mobilisables. L’objectif n’est pas de tout assurer, mais d’éviter qu’un sinistre dépasse la capacité financière de l’entreprise.

Repérer ce que la croissance rend plus vulnérable

La croissance transforme l’exposition de l’entreprise. Des stocks plus importants augmentent les pertes possibles en cas d’incendie. Une nouvelle prestation élargit les responsabilités, tandis que des recrutements multiplient les accès informatiques. Or, une PME dispose rarement d’une trésorerie suffisante pour remplacer ses équipements tout en supportant plusieurs semaines d’arrêt.

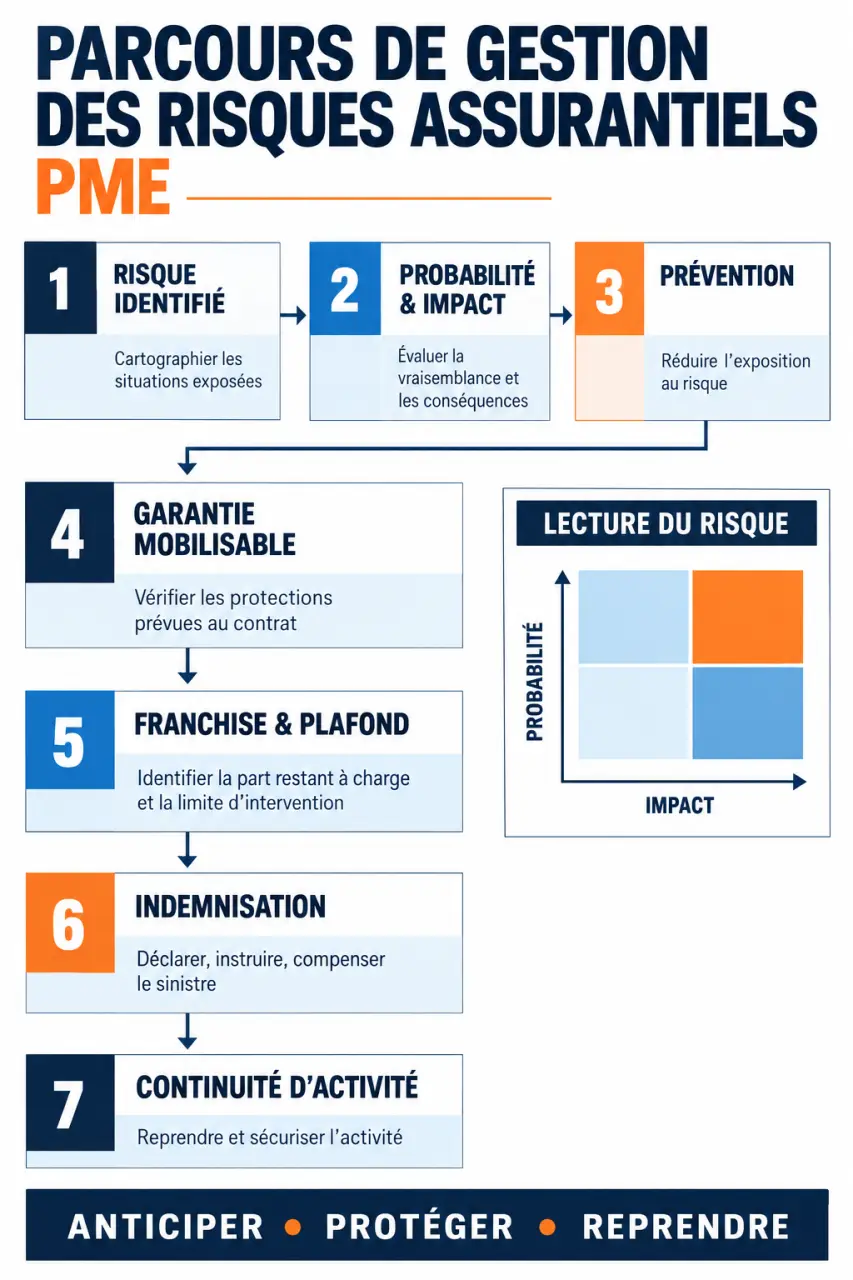
Infographie sur la gestion des risques assurantiels lors du développement d’une PME

Réunissez les responsables opérationnels pour examiner les locaux, les salariés, les données, les clients et les fournisseurs. Recensez aussi les risques corporels, les erreurs professionnelles, les litiges et les obligations propres à votre métier. Certaines assurances sont obligatoires selon l’activité, comme la responsabilité décennale pour les professionnels concernés. D’autres relèvent d’un choix de protection.

Un même site peut concentrer plusieurs risques : un entrepôt peut accueillir les stocks, le serveur et les expéditions. Un dégât des eaux risque alors de toucher plusieurs fonctions à la fois. Repérez ces dépendances communes avant de souscrire des garanties séparées. Déplacer une sauvegarde ou prévoir un lieu de stockage alternatif peut réduire plusieurs vulnérabilités simultanément.

Classer les scénarios selon leur effet sur la trésorerie

Pour chaque scénario, évaluez sa probabilité et son impact financier. Additionnez les dépenses immédiates, la marge perdue pendant l’arrêt et les frais de reprise. Distinguez ce que l’entreprise peut absorber de ce qui menacerait sa pérennité. Un incident rare, mais paralysant, ne doit pas être écarté au profit de problèmes fréquents et peu coûteux.

L’étude VZ recommande de retenir cinq à dix risques prioritaires. Cette sélection permet d’attribuer à chacun un responsable, une mesure de prévention et une réponse assurantielle. Un tableau de bord simple peut structurer le suivi :

  • Scénario : panne d’un équipement indispensable ou blocage du système de commandes.
  • Conséquences : réparations, commandes perdues, charges maintenues et délai de remplacement.
  • Traitement : maintenance, solution de secours, garantie recherchée et risque restant à financer.

Adaptez l’analyse à votre métier. Un cabinet de conseil examinera notamment les erreurs et les dommages immatériels ; un commerçant, les stocks et les locaux ; un industriel, les machines et les fournisseurs critiques.

Relier les risques aux garanties sans confondre les contrats

Pour replacer cette démarche dans les autres enjeux de croissance, vous pouvez consulter les ressources d’actu pme. Le choix des assurances doit toutefois se fonder sur les activités déclarées et sur les conditions exactes proposées dans chaque contrat.

Garantie Protection recherchée Point à vérifier
RC professionnelle Dommages corporels, matériels ou immatériels causés à des tiers dans le cadre de l’activité couverte. Prestations déclarées, dommages immatériels couverts et territoire.
Multirisque professionnelle Protection des locaux, des stocks et du matériel contre les événements garantis. Incendie, vol, dégâts des eaux, vandalisme, bris de glace et conditions de sécurité.
Perte d’exploitation Prise en charge de certaines conséquences financières d’un arrêt lié à un événement couvert. Événements déclencheurs et durée d’indemnisation.
Assurance cyber Selon le contrat, assistance, restauration des données, responsabilité et interruption numérique. Exigences de sécurité, exclusions et traitement des fraudes.
Protection juridique Accompagnement et frais de défense pour les litiges garantis. Domaines couverts, seuils d’intervention et plafonds des frais.

La perte d’exploitation ne couvre pas automatiquement tout arrêt. Une rupture chez un fournisseur ou une cyberattaque peut nécessiter une extension ou un contrat distinct. De même, une assurance cyber ne garantit pas nécessairement un virement frauduleux : demandez une confirmation écrite à l’assureur.

Comparer le reste à charge et actualiser les déclarations

Ne comparez pas uniquement les cotisations. La franchise correspond à la part qui reste à votre charge, tandis que le plafond limite l’indemnisation. Une sous-limite peut restreindre une garantie particulière. Vérifiez aussi les exclusions, les éventuels délais de carence et les conditions d’indemnisation.

Évaluez les biens selon les modalités du contrat, en tenant compte des nouveaux équipements et des périodes de forte activité où les stocks augmentent. Pour la perte d’exploitation, estimez avec votre expert-comptable la marge à protéger et un délai réaliste de reprise. Le temps nécessaire pour remplacer une machine compte autant que sa valeur.

Prévoyez une revue annuelle et contactez l’assureur après un déménagement, une diversification, une acquisition ou un développement international. Une déclaration inexacte ou devenue incomplète peut compromettre l’indemnisation, selon les circonstances. Un courtier peut comparer les contrats ; demandez-lui une synthèse écrite des écarts, des exclusions et des besoins non couverts.

Préparer la reprise avant le premier sinistre

L’assurance finance certaines conséquences, mais ne remplace pas une organisation adaptée. Prévoyez le contrôle des accès, la maintenance, des sauvegardes isolées et testées, la sensibilisation au phishing et la formation à la sécurité. Désignez les personnes autorisées à prendre des décisions en urgence et identifiez des fournisseurs ou des locaux de remplacement.

Simulez un arrêt avec les équipes : qui sécurise les personnes, contacte l’assureur, informe les clients et relance les commandes ? Conservez hors site les contrats, les inventaires et les justificatifs utiles. Après un sinistre, respectez les modalités de déclaration et préservez les preuves, sans retarder les mesures urgentes de sécurité.

Pour votre prochain rendez-vous avec l’assureur, apportez votre cartographie des risques, vos contrats et vos projets de développement. Demandez un diagnostic des lacunes et une proposition qui distingue clairement prévention, garanties et risque restant à votre charge.

Assurance BTP en auto-entreprise : décennale, RC Pro, BCT et les erreurs qui coûtent cher

Dans le BTP, s’assurer ne se résume pas à « prendre une décennale ». Pour un auto-entrepreneur, il faut être en règle avant le premier chantier et éviter qu’un sinistre, un litige client ou un refus d’assureur ne mette en danger l’activité et le patrimoine personnel. Le plus utile est de distinguer ce qui est obligatoire, ce qui est fortement recommandé et ce qu’il faut vérifier noir sur blanc dans le contrat.

Ce qui est obligatoire et ce qui protège vraiment

L’assurance de base pour de nombreux auto-entrepreneurs du bâtiment est l’assurance décennale. Elle concerne les professionnels qui réalisent des travaux de construction ou de rénovation susceptibles d’affecter la solidité de l’ouvrage ou de le rendre impropre à sa destination. Exercer en micro-entreprise ne dispense pas de cette obligation.

Assurance ou garantie Obligatoire ? Utilité principale
Assurance décennale Oui, selon l’activité de travaux Couvre pendant 10 ans les dommages graves affectant l’ouvrage
RC Pro Pas toujours obligatoire Couvre les dommages causés à des tiers pendant l’activité
Multirisque professionnelle Non Protège local, matériel, stock et exploitation
Garantie biennale Cadre légal de la construction Couvre certains équipements pendant 2 ans
Parfait achèvement Cadre légal de la construction Prise en charge des désordres signalés dans l’année suivant la réception

La RC Pro ne remplace pas la décennale. C’est l’une des confusions les plus fréquentes. La RC Pro vise les dommages corporels, matériels ou immatériels causés à des tiers dans le cadre de l’activité. La décennale couvre une responsabilité spécifique liée à l’ouvrage livré.

Décennale : ce qu’elle couvre, quand la souscrire, et ce que vous risquez sans elle

Des dommages graves, sur une longue durée

La garantie décennale s’applique pendant 10 ans à compter de la réception des travaux. Elle vise les désordres qui compromettent la solidité de l’ouvrage ou le rendent impropre à son usage. C’est une responsabilité de plein droit : le professionnel peut être tenu même sans faute prouvée de manière classique.

Elle peut aussi concerner certains éléments d’équipement indissociables de l’ouvrage. En revanche, un défaut mineur, esthétique ou sans conséquence réelle sur l’usage du bien n’entre pas automatiquement dans son champ. Déclarez donc vos activités exactes à l’assureur : maçonnerie, plomberie, carrelage, couverture ou électricité n’impliquent ni le même niveau de risque ni les mêmes garanties.

Avant le chantier, pas après

La souscription doit être faite avant l’ouverture du chantier. C’est un point décisif. Un contrat signé après le début des travaux ne sécurise pas rétroactivement les opérations déjà engagées. Vous devez aussi pouvoir présenter une attestation d’assurance à vos clients et justifier de votre couverture sur vos documents commerciaux.

Des sanctions lourdes en cas de défaut d’assurance

Travailler sans assurance décennale quand elle est obligatoire expose à de vraies sanctions : 6 mois d’emprisonnement et 75 000 € d’amende. S’y ajoute le risque le plus concret : financer soi-même des réparations très coûteuses, parfois plusieurs années après la fin du chantier.

Les assurances complémentaires qui évitent les mauvaises surprises

Une activité BTP ne se limite pas au risque décennal. Un outil qui chute chez un client, un dégât causé pendant le chantier, un vol de matériel ou un local sinistré peuvent paralyser votre entreprise sans relever de la décennale.

La RC Pro intervient dans ces cas. Elle couvre ce qui arrive pendant l’exécution de la mission, alors que la décennale joue après la réception de l’ouvrage. Ce duo fait souvent la différence entre un incident absorbable et une trésorerie en difficulté. La multirisque professionnelle, facultative, protège de son côté le local, le matériel et le stock.

L’assurance joue aussi un rôle commercial. Un auto-entrepreneur qui présente spontanément une attestation claire, des activités précisément libellées et des franchises connues inspire davantage confiance qu’un concurrent flou sur ses garanties. Cette lisibilité réduit les frictions avant signature, raccourcit les échanges avec le maître d’ouvrage et peut faciliter l’accès à des chantiers mieux qualifiés, parce que le risque perçu n’est plus le même.

Pour suivre l’actualité des petites structures, de la gestion et des enjeux de terrain, certains professionnels consultent aussi journal entreprise, en complément des informations purement assurantielles.

Devis, factures, attestation : les formalités à ne pas négliger

Vos devis et factures doivent comporter les mentions liées à votre assurance lorsqu’elle est requise, notamment les références du contrat et les coordonnées de l’assureur. Ce n’est pas un détail administratif : ces mentions rassurent le client et prouvent votre conformité.

Gardez une attestation à jour et vérifiez qu’elle correspond à l’activité réellement exercée. Si vous avez déclaré uniquement du carrelage mais que vous réalisez aussi de l’étanchéité ou de la petite maçonnerie, ce décalage peut devenir très problématique au moment d’un sinistre. Relisez chaque année la liste des activités garanties, la zone géographique couverte, les plafonds d’indemnisation et la franchise.

  1. Souscrire avant le premier coup de pioche.
  2. Demander une attestation exploitable commercialement.
  3. Reporter les mentions d’assurance sur les devis et factures.
  4. Mettre à jour le contrat si l’activité évolue.

Budget, refus d’assurance et méthode pour choisir sans se tromper

Le prix d’une assurance BTP en micro-entreprise dépend du métier exercé, du chiffre d’affaires, de l’expérience, des antécédents, de la zone d’intervention et du niveau de franchise. Deux contrats peuvent sembler proches, mais l’écart se joue souvent sur les exclusions, les plafonds et les activités couvertes, pas seulement sur la cotisation.

Pour comparer utilement, demandez plusieurs devis avec un descriptif identique de votre activité. Vérifiez notamment :

  • les travaux exactement garantis ;
  • le montant de la franchise ;
  • les plafonds d’indemnisation ;
  • les exclusions ;
  • la rapidité d’obtention de l’attestation.

Si aucun assureur ne veut vous couvrir, il reste un recours : le Bureau Central de Tarification (BCT). Sa saisine permet, dans certaines situations, d’obtenir la fixation d’une prime pour le risque concerné. Le délai de réponse annoncé est de 3 mois. Ce n’est pas la solution la plus simple, mais elle existe pour qu’un professionnel soumis à une obligation légale ne reste pas sans couverture.

En pratique, sécurisez la décennale quand elle s’impose, ajoutez la RC Pro pour la vie réelle du chantier, puis lisez les conditions avec la même rigueur qu’un devis client. Une assurance bien choisie se juge au moment exact où un problème survient.

Assurance RC pro artisan : pourquoi la décennale ne suffit pas sur un chantier

Un marteau qui tombe d’un échafaudage, une fuite d’eau après une intervention de plomberie, un client qui trébuche sur du matériel laissé dans l’entrée : ces incidents n’ont rien d’exceptionnel sur un chantier. Pour un artisan du bâtiment ou de la rénovation, la responsabilité civile professionnelle (RC pro) est le contrat qui absorbe les conséquences financières de ces dommages causés à des tiers. Elle ne se confond pas avec la garantie décennale, et comprendre où s’arrête l’une et où commence l’autre évite bien des mauvaises surprises au moment d’un sinistre.

À quoi sert la responsabilité civile professionnelle ?

La RC pro prend en charge les conséquences financières d’un dommage corporel, matériel ou immatériel causé par l’artisan, ses salariés ou son activité à un client, un passant, un fournisseur ou un autre professionnel présent sur le chantier. Concrètement, si un ouvrier blesse un tiers en manipulant un outil, si un équipement est endommagé pendant une intervention, ou si un retard cause une perte financière à un client, c’est cette garantie qui intervient pour indemniser la victime et, le cas échéant, assurer la défense de l’entreprise en cas de mise en cause.

Dommages corporels, matériels et immatériels

Les dommages corporels concernent toute blessure causée à un tiers : un client qui se blesse sur un outil laissé au sol, un passant touché par la chute d’un matériau. Les dommages matériels couvrent la détérioration d’un bien appartenant à un tiers, comme un meuble abîmé pendant des travaux de rénovation intérieure. Les dommages immatériels, enfin, correspondent à une perte financière consécutive à un dommage corporel ou matériel, par exemple la fermeture temporaire d’un commerce voisin à cause d’un chantier bruyant ou poussiéreux. Cette dernière catégorie est souvent mal comprise, alors qu’elle représente une part importante des litiges réels sur le terrain.

RC pro ou garantie décennale : deux logiques différentes

La confusion entre ces deux garanties est fréquente, alors que leur finalité diverge totalement. La RC pro couvre les dommages causés à des tiers pendant l’exécution des travaux, à tout moment de l’activité. La garantie décennale, elle, protège spécifiquement contre les désordres qui compromettent la solidité de l’ouvrage ou le rendent impropre à sa destination, et ce pendant dix ans après la réception des travaux. Une fissure qui menace la structure d’un bâtiment relève de la décennale ; une vitre cassée par un ouvrier pendant le chantier relève de la RC pro.

Biennale et parfait achèvement, les garanties intermédiaires

Deux autres garanties complètent cet ensemble. La garantie biennale de bon fonctionnement couvre, pendant deux ans, les équipements dissociables du bâti comme une chaudière ou des volets roulants. La garantie de parfait achèvement, limitée à un an après la réception, oblige l’artisan à corriger les désordres signalés par le client, qu’ils aient été visibles ou non à la réception. Ces quatre garanties ne se substituent pas les unes aux autres : elles se complètent selon la nature du dommage et son moment de survenue.

Obligation ou simple recommandation selon le métier

La garantie décennale est obligatoire pour les artisans dont l’activité engage la solidité du bâtiment ou l’affecte dans ses éléments d’équipement : maçon, couvreur, charpentier, électricien ou plombier intervenant sur le clos et le couvert. La RC pro, quant à elle, n’est pas systématiquement imposée par la loi pour tous les métiers du bâtiment, mais elle est très largement exigée en pratique par les clients, les donneurs d’ordre et les plateformes de mise en relation avant même la signature d’un devis. Dans les faits, un artisan sans RC pro expose son entreprise à devoir indemniser lui-même un tiers, ce qui peut représenter des montants bien supérieurs à sa trésorerie disponible.

La souscription doit intervenir avant le démarrage du chantier, et non après un premier incident. L’attestation d’assurance, document remis au client, sert justement à prouver que la couverture est active au moment des travaux. De nombreux maîtres d’ouvrage la réclament systématiquement avant de valider un devis, en particulier sur des chantiers de rénovation énergétique ou de second œuvre où plusieurs corps de métier interviennent successivement.

Les garanties complémentaires qui comblent les angles morts

Au-delà du socle RC pro et décennale, plusieurs extensions méritent l’attention d’un artisan qui veut sécuriser son activité. La garantie des objets confiés couvre les équipements du client sur lesquels l’artisan intervient directement, comme un appareil électroménager démonté pour une réparation. La garantie des installations prend en charge les dommages liés aux échafaudages, échelles ou accès temporaires mis en place pour accéder à un logement.

Sous-traitance et responsabilité des salariés

Lorsqu’un sous-traitant intervient pour le compte d’un artisan, la responsabilité de l’entreprise principale peut être engagée envers le maître d’ouvrage en cas de dommage causé par ce sous-traitant. À l’inverse, un artisan qui travaille lui-même en sous-traitance reste responsable de ses propres fautes vis-à-vis du client final. Côté salariés, la garantie couvre généralement les dommages causés par un employé dans l’exercice de ses fonctions, y compris lors d’un déplacement professionnel avec son véhicule personnel, ainsi que les situations de faute inexcusable vis-à-vis d’un salarié blessé.

Protection juridique, multirisque et véhicule professionnel

La protection juridique prend en charge les frais de conseil et de procédure en cas de litige avec un client, un fournisseur ou un sous-traitant, un point souvent négligé alors que les conflits sur facturation ou réception de travaux sont fréquents. La multirisque professionnelle protège de son côté les locaux, l’outillage, le matériel et parfois la perte d’exploitation en cas d’arrêt d’activité après un sinistre. Pour le véhicule professionnel, l’assurance auto couvre la circulation, mais l’outillage transporté à bord n’est pas automatiquement garanti : une extension spécifique « objets transportés » est souvent nécessaire pour couvrir le vol ou la casse du matériel pendant les trajets entre chantiers.

Un artisan qui ne couvre que la RC pro et la décennale laisse souvent un pan ouvert du côté des objets confiés, de la sous-traitance ou de l’outillage transporté, précisément les zones où les sinistres réels se concentrent. Mieux vaut raisonner garantie par garantie que se contenter d’un contrat de base pensé pour un profil générique.

Choisir et souscrire sa couverture au bon moment

Le choix d’une RC pro adaptée dépend du métier exercé, de la nature des travaux réalisés, du nombre de salariés, du recours ou non à la sous-traitance, et des plafonds d’indemnisation recherchés. Un électricien qui intervient sur des installations sensibles n’a pas les mêmes besoins qu’un peintre en bâtiment ou qu’une entreprise de rénovation énergétique globale. Il est utile de comparer plusieurs devis en détaillant précisément les activités déclarées, car une activité non mentionnée au contrat peut entraîner un refus de prise en charge en cas de sinistre.

Avant de signer, il faut vérifier les franchises appliquées par type de dommage, les plafonds d’indemnisation par sinistre et par année, ainsi que les exclusions de garantie propres au contrat. Ces éléments varient fortement d’un assureur à l’autre et déterminent le reste à charge réel en cas de problème. Pour les artisans qui gèrent en parallèle plusieurs chantiers et souhaitent sécuriser l’ensemble de leurs travaux de second œuvre, des ressources comme travaux-maison-magazine permettent d’approfondir certains aspects techniques liés à la rénovation, utiles pour anticiper les risques propres à chaque type d’intervention. Une fois le contrat choisi, demander une attestation à jour et la transmettre systématiquement au client avant le début des travaux reste le réflexe qui évite le plus de litiges en amont.

Stockage BTP : la verticalisation qui libère jusqu’à 30 % de surface au sol

Un chantier qui tourne rond se reconnaît souvent avant même de regarder les équipes travailler : il suffit d’observer où sont rangés les outils, les matériaux et les consommables. Sur un chantier BTP, l’espace est toujours compté, et la manière dont il est exploité conditionne la vitesse d’exécution, la sécurité des équipes et la rentabilité du projet. Optimiser ses espaces de stockage n’est pas un détail logistique secondaire, c’est un levier opérationnel à part entière.

Pourquoi le stockage mérite une vraie stratégie

Un chantier désorganisé génère des coûts cachés qui finissent par peser lourd. Une mauvaise organisation ferait perdre jusqu’à 15 % de temps productif aux équipes, simplement parce qu’il faut chercher un outil, déplacer une palette mal placée ou attendre qu’une zone de circulation se libère. À l’échelle d’un chantier de plusieurs semaines, ce pourcentage représente des journées entières de main-d’œuvre perdues sans valeur ajoutée.

Un impact direct sur la sécurité

Plus de 25 % des accidents de travail dans le BTP seraient liés aux chutes de plain-pied, souvent provoquées par des outils ou matériaux laissés au sol dans les voies de circulation. Dégager ces axes et prévoir des zones de dépôt identifiées réduit ce risque, tout en facilitant les manœuvres des engins et les livraisons.

Un impact sur la rentabilité et l’image du chantier

Le stock immobilisé a un coût réel : il représenterait en moyenne entre 15 % et 35 % de sa valeur par an, entre immobilisation financière, risque de détérioration et espace occupé. Un chantier visiblement organisé, avec des zones claires et du matériel accessible, renvoie aussi une image de sérieux qui compte auprès des clients, des maîtres d’ouvrage et des partenaires.

Dimensionner l’espace selon le projet et les matériaux

Avant de ranger, il faut dimensionner. La surface nécessaire dépend du volume de matériaux livrés, de la fréquence des approvisionnements, du nombre d’intervenants et de la durée du chantier. Un chantier de rénovation intérieure sur quelques semaines n’a pas les mêmes besoins qu’un chantier de gros œuvre qui s’étale sur plusieurs mois avec des livraisons en flux tendu.

Anticiper les phases du chantier

Les besoins en stockage évoluent dans le temps : la phase de terrassement mobilise des engins et peu de matériaux fins, tandis que la phase de second œuvre nécessite de stocker des quantités importantes de petits éléments, souvent plus sensibles à l’humidité ou au vol. Prévoir dès le départ une organisation modulable évite de tout reconfigurer à chaque changement de phase.

Identifier les matériaux à conditions particulières

Certains matériaux, comme le ciment, les isolants ou les produits en bidons, demandent des conditions de conservation spécifiques : à l’abri de l’humidité, ventilés, ou séparés des zones de passage intensif. Les repérer en amont permet de leur réserver un espace dédié plutôt que de les caser où il reste de la place.

Gagner de la place grâce à la verticalisation

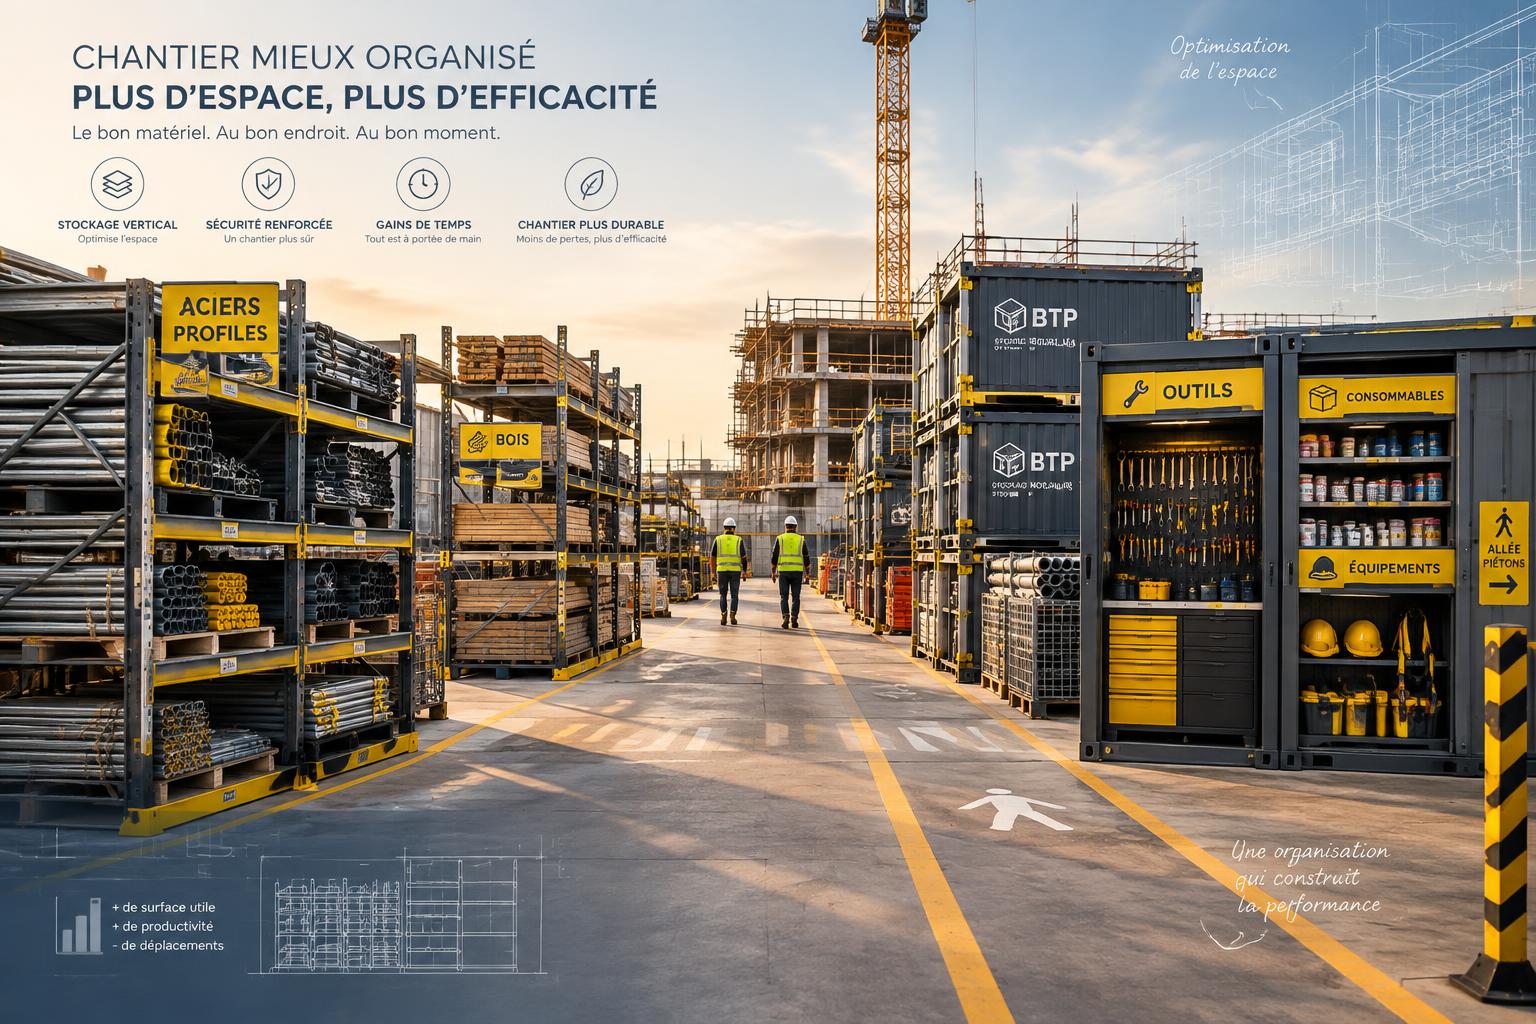
Sur un chantier exigu, la solution la plus efficace consiste souvent à exploiter la hauteur plutôt que la surface. La verticalisation peut libérer jusqu’à 30 % de surface au sol par rapport à un stockage horizontal classique, un gain considérable quand l’emprise disponible se limite à quelques mètres carrés.

Les racks et rayonnages permettent d’empiler les matériaux par catégorie, la palettisation facilite la manutention avec des engins de levage, et les racks à tubes offrent une solution dédiée pour les éléments longs comme les tuyaux ou les profilés métalliques, qui sont sinon difficiles à ranger sans encombrer une zone entière.

Il existe une façon simple de visualiser ce principe : pensez à une chaîne de production, où chaque poste ne garde à portée de main que ce dont il a besoin pour l’étape en cours, le reste circulant en amont ou en aval selon un rythme précis. Transposé au chantier, cela revient à adopter un stockage au point d’utilisation : plutôt que de concentrer tous les matériaux dans un seul dépôt central, on répartit de petites réserves proches de chaque zone de travail. Cette logique réduit les déplacements inutiles tout en gardant une réserve principale organisée, d’où partent les réapprovisionnements vers les points périphériques.

Pour les équipements et consommables de valeur, les coffres de chantier et armoires sécurisées complètent utilement les racks : ils protègent le contenu tout en restant mobiles, donc adaptables à chaque nouvelle configuration de chantier. Mon Container actualite, bien-etrerelation, sante sur moncontainer propose des repères utiles pour comparer différents formats de contenants adaptés aux besoins professionnels.

Sécuriser le matériel contre le vol et les intempéries

Le vol de matériel et d’outillage reste une préoccupation constante sur les chantiers, en particulier pendant les périodes d’inactivité comme les nuits et les week-ends. Les coffres et conteneurs verrouillables, équipés de serrures à mortaise ou de plaques anti-perçage, réduisent fortement les vols opportunistes, ceux commis par des personnes de passage qui testent une opportunité plutôt qu’un cambriolage préparé.

Protéger contre l’humidité, la poussière et les chocs

Au-delà du vol, les intempéries dégradent silencieusement les matériaux stockés à l’air libre : l’humidité fait gonfler le bois, rouiller les fixations métalliques et prendre en masse certains liants. Un abri ou un conteneur ventilé, même simple, prolonge la durée de vie des stocks et évite des rachats liés à une détérioration qui aurait pu être évitée.

Contrôler les accès

Limiter l’accès aux zones de stockage à un nombre restreint de personnes, éclairer les abords et, si le budget le permet, installer une caméra de surveillance, renforce encore la dissuasion. Ces mesures sont particulièrement pertinentes pour les zones où sont entreposés les documents de chantier, plans et contrats, qui méritent une protection équivalente à celle du matériel physique.

Suivre les stocks pour éviter ruptures et surstock

Un espace bien organisé ne suffit pas si personne ne sait ce qu’il contient réellement. Les inventaires réguliers permettent de détecter les écarts entre le stock théorique et le stock physique, d’identifier les anomalies et d’ajuster les commandes avant qu’une rupture ne bloque une équipe en pleine intervention.

Mettre en place un seuil minimum de stock pour les consommables critiques, associé à un suivi des entrées et sorties via des bons de sortie liés à chaque chantier, donne une visibilité claire sur ce qui part, où et pourquoi. Cette traçabilité facilite aussi la coordination avec les fournisseurs, en anticipant les besoins plutôt qu’en réagissant dans l’urgence à une pénurie constatée trop tard.

Choisir entre chantier, abri, conteneur ou box externalisé

Toutes les entreprises n’ont pas intérêt à stocker exclusivement sur site. Un conteneur fixe convient bien à un chantier de longue durée avec un besoin stable, tandis qu’une unité mobile s’adapte mieux à des interventions qui changent régulièrement de lieu. Pour le matériel entre deux chantiers, un box de self-stockage externalisé offre un accès 7/7 et 24/24, utile pour les entreprises qui manquent de place dans leurs propres locaux ou qui interviennent sur plusieurs sites simultanément.

Le choix dépend avant tout de la fréquence d’accès nécessaire, de la durée d’utilisation prévue et du niveau de sécurité attendu. Un chantier actif privilégiera la proximité immédiate, quitte à investir dans un conteneur sur place, alors qu’un stockage intersaison ou de matériel peu utilisé trouvera plus d’intérêt dans une solution externalisée, souvent plus économique sur la durée qu’un espace dédié sous-utilisé.

Quand la décennale s’impose-t-elle à un paysagiste ? RC Pro, ouvrages fixes et chantiers à risque

Un paysagiste n’a pas les mêmes besoins d’assurance selon qu’il entretient des espaces verts, pose une terrasse, construit un muret ou conçoit un bassin. Pour assurer son activité de paysagiste et ses aménagements extérieurs professionnels, il faut donc distinguer ce qui relève de l’obligation légale, de la protection commerciale et de la prudence de gestion.

Décennale ou RC Pro : la bonne assurance dépend du chantier

La première erreur consiste à chercher une assurance « paysagiste » unique. En réalité, le contrat utile dépend de la nature des travaux, du rôle du professionnel et du niveau de risque créé pour le client ou les tiers.

Assurer son activité de paysagiste et aménagements extérieurs professionnels : comparaison visuelle des assurances décennale, RC Pro, RC exploitation et multirisque
Assurance Obligatoire ? Ce qu’elle couvre Exemples de travaux concernés
Assurance décennale Oui pour les travaux de construction soumis à responsabilité décennale Dommages compromettant la solidité ou rendant l’ouvrage impropre à sa destination pendant 10 ans Muret, terrasse maçonnée, bassin, escalier extérieur, enrochement structurel
RC Pro Souvent recommandée, parfois exigée contractuellement Dommages corporels, matériels et immatériels causés à des tiers Dégradation chez un client, erreur de conseil, canalisation endommagée
RC exploitation Recommandée Dommages causés hors prestation directe Accident lors d’un déplacement sur site, matériel qui blesse un passant
Multirisque professionnelle Recommandée Locaux, matériel, stock, parfois pertes d’exploitation selon contrat Vol d’outillage, incendie, dégât sur dépôt ou atelier

La loi Spinetta du 4 janvier 1978 encadre la responsabilité décennale des constructeurs. Dès lors qu’un paysagiste réalise un ouvrage de construction, il peut entrer dans ce régime et doit être assuré avant l’ouverture du chantier.

Quand l’assurance décennale s’applique aux aménagements extérieurs

La décennale ne concerne pas toutes les prestations paysagères. Elle vise les ouvrages dont un défaut grave peut toucher la solidité ou empêcher l’usage normal. La garantie court pendant 10 ans à compter de la réception des travaux.

Les ouvrages extérieurs les plus sensibles

Un muret qui se fissure, une terrasse qui s’affaisse, un bassin qui fuit ou un escalier extérieur instable peuvent engager la responsabilité décennale du professionnel. Le critère n’est pas seulement esthétique : il faut un dommage sérieux, durable, lié à l’ouvrage et à son usage.

À l’inverse, une tonte, une taille de haie, une plantation simple ou un paillage décoratif relèvent rarement de la décennale. Les éléments dissociables, c’est-à-dire remplaçables sans détériorer l’ouvrage principal, peuvent plutôt relever de la garantie biennale de 2 ans.

Le point de vigilance : l’ouvrage fixé au sol

Dès qu’un aménagement est ancré, maçonné, scellé ou intégré durablement au terrain, le risque assurantiel augmente. C’est le cas d’une terrasse sur plots selon sa conception, d’un gabion de soutènement, d’un enrochement ou d’un système d’évacuation des eaux associé à un ouvrage.

Un aménagement extérieur bouge avec les saisons. Le sol travaille, l’eau s’infiltre, les matériaux se dilatent puis se rétractent. Un défaut de pente, un drainage insuffisant ou une jonction mal pensée entre deux matériaux peut rester invisible à la livraison, puis provoquer des poussées, des infiltrations ou une inétanchéité plusieurs mois plus tard. Lire un jardin comme un ensemble technique aide à repérer les chantiers qui méritent une garantie solide, même lorsqu’ils paraissent simples sur devis.

Ce que couvre la RC Pro dans le quotidien du paysagiste

La responsabilité civile professionnelle protège le paysagiste lorsqu’une faute, une négligence, une omission ou une erreur cause un dommage à un client ou à un tiers. Elle n’a pas le même rôle que la décennale : elle intervient plutôt sur les incidents liés à l’exécution de la prestation, au conseil ou à l’exploitation courante.

Des sinistres fréquents mais parfois coûteux

Un engin qui arrache une canalisation enterrée, un produit appliqué au mauvais endroit, une chute provoquée par un câble laissé sur un passage ou une erreur de conception qui retarde l’exploitation d’un espace professionnel peuvent entraîner des frais importants. La RC Pro peut couvrir des dommages matériels, corporels et immatériels, selon les limites prévues au contrat.

Pour les entreprises qui souhaitent structurer leur présence en ligne ou comparer les solutions de protection liées aux métiers du végétal et de l’aménagement, des ressources spécialisées comme vegestal peuvent aussi aider à mieux cadrer son positionnement professionnel.

Produits phytopharmaceutiques et devoir de prudence

L’utilisation de produits phytopharmaceutiques suppose des précautions particulières et peut nécessiter le Certiphyto. En cas de mauvaise application, les conséquences peuvent toucher les plantations voisines, les sols, un animal ou la santé d’un tiers. L’assurance ne remplace jamais les obligations réglementaires, mais elle limite le risque financier en cas de mise en cause.

Auto-entrepreneur, sous-traitant, entreprise multi-activités : les cas à clarifier

Le statut ne fait pas disparaître le risque. Un auto-entrepreneur paysagiste qui réalise des travaux soumis à décennale doit vérifier sa couverture avant de commencer. Les clients peuvent demander une attestation d’assurance, et certains professionnels doivent mentionner l’assureur et le numéro de contrat sur leurs devis et factures.

Sous-traitance : une protection à ne pas négliger

Le sous-traitant n’a pas toujours le même lien contractuel direct avec le maître d’ouvrage que l’entreprise principale. Pourtant, il peut être recherché en responsabilité par son donneur d’ordre si ses travaux provoquent un sinistre. Une attestation adaptée à la mission reste donc essentielle, surtout en maçonnerie paysagère, terrassement, drainage ou pose d’ouvrages fixes.

Entre entretien pur et activité de construction

Beaucoup d’entreprises commencent par l’entretien, puis ajoutent des prestations plus techniques : clôtures, terrasses, murets, arrosage intégré, bassins, petites fondations. C’est souvent à ce moment que le contrat devient insuffisant. Il faut déclarer précisément ses activités à l’assureur, car une activité non mentionnée peut compliquer l’indemnisation.

Comparer les contrats avant de signer

Le prix d’une assurance décennale pour aménagements paysagers varie selon le chiffre d’affaires, le statut, l’expérience, les antécédents de sinistres, les activités déclarées, les montants assurés et la franchise. Les repères observés vont d’environ 1 100 euros par an à 3 000 euros par an, avec des situations intermédiaires autour de 2 200 euros par an.

Avant de souscrire, il est utile de vérifier :

  • les activités exactement couvertes, notamment maçonnerie paysagère, terrassement, bassins ou soutènement ;
  • les exclusions, franchises et plafonds d’indemnisation ;
  • la date d’effet du contrat, qui doit précéder le démarrage du chantier ;
  • les délais de déclaration de sinistre, souvent 5 jours ouvrés, ou 48 h en cas de procédure judiciaire ;
  • la possibilité d’obtenir rapidement une attestation pour rassurer le client.

Assurer son activité de paysagiste, ce n’est pas seulement cocher une case administrative. C’est protéger son entreprise, sécuriser ses chantiers et montrer au client que les aménagements livrés sont pensés pour durer, y compris lorsque le jardin commence vraiment à vivre.

RC pro et assurance décennale : les deux couvertures à ne pas confondre quand on est auto-entrepreneur

Lorsqu’on se lance en auto-entrepreneur, la question de l’assurance arrive vite, et avec elle une confusion fréquente : responsabilité civile professionnelle et assurance décennale sont souvent prises l’une pour l’autre, alors qu’elles ne couvrent pas du tout les mêmes risques. Pour un artisan du bâtiment en particulier, bien distinguer ces deux protections est essentiel, car l’une est vivement conseillée quand l’autre est purement et simplement obligatoire.

La responsabilité civile professionnelle : protéger les tiers

La responsabilité civile professionnelle, ou RC pro, couvre les dommages que vous pourriez causer à des tiers dans le cadre de votre activité. Il peut s’agir de dommages matériels, corporels ou immatériels subis par un client, un fournisseur ou un passant. Un ordinateur endommagé chez un client, un dégât provoqué lors d’une intervention, un préjudice financier lié à une erreur : autant de situations que cette garantie prend en charge.

Pour de nombreuses activités, la RC pro n’est pas légalement obligatoire, mais elle reste fortement recommandée, car un sinistre causé à un tiers peut représenter des sommes importantes. Pour certaines professions réglementées, elle est en revanche exigée. C’est la première brique de protection de tout auto-entrepreneur soucieux de sécuriser son activité.

L’assurance décennale : une obligation propre au bâtiment

L’assurance décennale obéit à une logique différente. Elle couvre, pendant dix ans à compter de la réception des travaux, les dommages qui compromettent la solidité d’un ouvrage ou le rendent impropre à sa destination. Fissures structurelles, défauts d’étanchéité rendant un logement inhabitable, affaissements : ce sont les désordres les plus graves de la construction.

Surtout, cette assurance est obligatoire. Issue de la loi Spinetta de 1978, elle s’impose à tout professionnel du bâtiment en vertu de l’article 1792 du Code civil et de l’article L241-1 du Code des assurances. Point essentiel pour les micro-entrepreneurs : le statut ne change rien à cette obligation. Un auto-entrepreneur maçon, électricien ou plombier doit souscrire une décennale exactement comme une société, car l’obligation dépend de l’activité exercée, pas de la forme juridique. Exercer sans elle constitue un délit passible d’une lourde amende.

Deux garanties complémentaires, pas interchangeables

La différence se résume simplement. La RC pro protège pendant l’activité, contre les dommages causés aux tiers. La décennale protège après la réception des travaux, contre les désordres graves affectant l’ouvrage lui-même. L’une regarde vers vos clients et vos chantiers au quotidien, l’autre vers la solidité durable de ce que vous construisez.

Ces deux garanties ne se remplacent donc pas : elles se complètent. Un auto-entrepreneur du bâtiment a besoin des deux. Souscrire une RC pro en pensant être couvert pour la décennale, ou l’inverse, expose à de mauvaises surprises le jour d’un sinistre.

Le cas particulier de l’auto-entrepreneur du bâtiment

C’est dans le bâtiment que la vigilance doit être maximale, car les deux assurances y sont pertinentes en même temps et les montants en jeu sont élevés. Trouver une décennale adaptée à un profil qui débute n’est pas toujours simple : les assureurs se montrent sélectifs avec les créations d’entreprise, et les tarifs varient fortement d’une compagnie à l’autre pour un même métier.

Face à cette complexité, il peut être utile de faire appel à un courtier spécialisé dans le BTP, capable de comparer les offres et d’orienter les dossiers, y compris ceux des débutants. L’objectif est d’obtenir une couverture qui corresponde réellement aux activités déclarées, un point déterminant : une activité non mentionnée au contrat ne serait pas garantie en cas de sinistre.

Bien s’assurer dès le départ

Pour un auto-entrepreneur, la meilleure approche consiste à faire le point sur ses besoins dès le lancement de l’activité. Identifier précisément ses risques, distinguer ce qui relève de la RC pro et ce qui relève de la décennale, et vérifier que chaque prestation exercée est bien couverte : ces réflexes évitent de découvrir une faille de protection au pire moment. Dans le bâtiment plus qu’ailleurs, une couverture bien pensée n’est pas une contrainte administrative, mais la condition d’exercer sereinement.

RC Pro musicien : protégez votre carrière en toute sérénité

Chaque musicien, qu’il joue sur scène, en studio ou enseigne, est exposé à des risques financiers imprévus. Saviez-vous qu’un simple accident peut engager votre responsabilité et coûter cher ?

Ne laissez pas un imprévu mettre en péril votre carrière. Nous vous guidons pour choisir la RC Pro musicien qui vous protège efficacement des dommages matériels et immatériels causés à des tiers, tout en assurant la sécurité de vos précieux instruments.

Pourquoi la RC Pro est essentielle pour un musicien

La RC Pro couvre les dommages corporels, matériels et immatériels causés à un tiers, protégeant ainsi les musiciens des conséquences financières imprévues de leur activité. Elle est souvent exigée pour les prestations scéniques.

Comprendre la responsabilité civile professionnelle

La RC Pro protège le professionnel de la musique des conséquences financières des dommages causés à autrui. Elle agit comme un bouclier face aux imprévus qui pourraient survenir lors de votre activité.

Cette assurance couvre les préjudices involontaires. Sans elle, vous pourriez devoir assumer seuls des frais importants, menaçant la pérennité de votre carrière.

Les risques concrets couverts par la RC Pro

Elle prend en charge les atteintes corporelles aux personnes, les dégradations matérielles et les préjudices immatériels. Ces derniers peuvent être plus subtils mais tout aussi impactants financièrement.

Un exemple concret : votre matériel peut endommager celui d’un autre artiste, ou un spectateur peut trébucher à cause d’un câble mal placé. Ces incidents peuvent engendrer des coûts conséquents.

Ces situations, bien que rares, peuvent avoir des conséquences financières lourdes. La RC Pro est là pour couvrir ces coûts.

Obligatoire ou nécessaire ? La nuance clé pour les artistes

La loi n’impose pas systématiquement la RC Pro aux musiciens. La plupart des professions artistiques n’ont pas cette obligation légale directe.

Cependant, cette assurance devient souvent une exigence incontournable. Les organisateurs d’événements, les salles de concert ou les festivals la demandent systématiquement pour toute prestation.

Ne pas l’avoir peut vous empêcher de décrocher des contrats importants. C’est donc une nécessité pratique pour travailler sereinement et saisir toutes les opportunités.

Les garanties indispensables pour protéger votre activité musicale

Mais au-delà de la responsabilité envers les tiers, votre propre activité mérite une protection solide.

La protection spécifique de vos instruments de musique

Vos instruments représentent souvent un investissement conséquent. Une option dédiée à leur protection est donc cruciale pour tout musicien. Cette garantie peut couvrir divers incidents : la casse accidentelle de votre matériel, le vol survenant lors d’un déplacement, ou même la perte. Assurer vos guitares, claviers, ou batteries vous permet de remplacer rapidement un outil de travail endommagé. Cela évite une interruption prolongée de votre activité.

Aller plus loin : garanties complémentaires utiles

Pour une couverture vraiment complète, certaines garanties optionnelles méritent votre attention. La protection juridique, par exemple, vous aide en cas de litige complexe. La perte de données est aussi un risque, surtout si vous utilisez beaucoup de matériel numérique ou stockez des créations. Une assurance peut couvrir les frais de récupération. Enfin, dans le milieu créatif, l’atteinte à la propriété intellectuelle est une préoccupation. Vous pouvez être protégé contre le plagiat de vos œuvres musicales.

RC Exploitation vs. RC Professionnelle : quelle différence ?

Il est essentiel de distinguer la RC Exploitation de la RC Professionnelle. La première couvre les dommages liés à la vie courante de votre activité, comme un client qui glisse dans votre bureau. La RC Professionnelle, quant à elle, concerne spécifiquement les dommages découlant directement de votre prestation ou de vos conseils. C’est votre cœur de métier qui est couvert. Pour un musicien, c’est bien la RC Professionnelle qui est la plus pertinente. Elle vous protège lors de vos concerts, répétitions, ou enregistrements.

Comment choisir et souscrire votre RC Pro musicien rapidement

Maintenant que vous comprenez l’importance de la RC Pro et des garanties associées, voyons comment concrétiser votre protection.

Les facteurs qui influencent le tarif de votre assurance

Le coût de votre assurance RC Pro n’est pas fixe ; il dépend de plusieurs éléments clés. Votre chiffre d’affaires annuel est un facteur déterminant. Le type d’activité musicale que vous exercez joue aussi un rôle. La nature des garanties que vous choisissez influence directement le prix. Plus votre activité génère de revenus ou présente de risques, plus la prime sera logiquement ajustée. Il est donc important d’être transparent.

Obtenir votre attestation d’assurance en quelques clics

Obtenir votre attestation d’assurance ne devrait pas être un parcours du combattant. Les assureurs modernes proposent des processus de souscription simplifiés et rapides. Vous pouvez souvent effectuer toutes les démarches en ligne, depuis votre ordinateur ou votre smartphone. C’est une démarche efficace. Une fois votre contrat validé, l’attestation est généralement disponible instantanément ou dans les plus brefs délais. Elle prouve votre couverture.

Conseils pour une mise à jour de contrat réussie

Votre carrière musicale évolue, et votre contrat d’assurance doit suivre. Il est crucial de mettre à jour votre police en cas de changement significatif. Cela peut concerner une évolution de votre chiffre d’affaires, l’ajout de nouvelles activités, ou un changement de statut professionnel. Pensez-y régulièrement. Maintenir votre couverture à jour garantit que vous restez correctement protégé. C’est une démarche proactive pour votre sécurité financière.

Gérer les sinistres et prévenir les risques dans votre carrière

Même avec la meilleure des assurances, des incidents peuvent survenir. Savoir comment réagir et anticiper est fondamental.

Que faire en cas de sinistre ?

En cas de sinistre, la première étape est de le déclarer à votre assureur dans les plus brefs délais. Respectez les délais contractuels pour ne pas invalider votre couverture.

L’assureur mandatera ensuite un expert pour évaluer les dommages. Ce processus est nécessaire pour déterminer le montant de l’indemnisation.

Les délais d’indemnisation varient selon la complexité du dossier. Une communication claire avec votre assureur est toujours bénéfique.

Conseils de prévention pour musiciens en studio et sur scène

La meilleure assurance reste la prévention. Dans un studio ou sur scène, la sécurisation de votre matériel est primordiale pour éviter les accidents.

Veillez à bien organiser vos câbles pour éviter les chutes. Assurez-vous que votre espace de jeu est dégagé et sécurisé.

Une bonne gestion de vos lieux de travail limite les risques de dommages matériels ou corporels. C’est une démarche simple et efficace.

Protéger votre activité musicale, c’est garantir votre sérénité. En maîtrisant les risques grâce à une RC Pro adaptée et en assurant vos précieux instruments, vous sécurisez votre avenir. N’attendez plus pour concrétiser cette protection essentielle et jouer en toute confiance.