
Pour un consultant B2B en auto-entrepreneur, la responsabilité civile professionnelle (RC Pro) est souvent la première protection à examiner. Elle n’est pas légalement obligatoire pour le conseil généraliste non réglementé, mais un client peut l’exiger. Elle ne remplace ni l’assurance du matériel ni une protection contre la perte de revenus. Le choix dépend des missions réalisées et des conséquences possibles d’une erreur chez un client.
Vérifier les obligations avant de choisir un contrat
Les appellations auto-entrepreneur et micro-entrepreneur désignent ici le même cadre d’exercice. Ce statut ne détermine pas, à lui seul, l’obligation de souscrire une RC Pro : c’est la nature exacte de l’activité qui compte. Une prestation relevant d’une profession réglementée peut entraîner des obligations spécifiques, contrairement au conseil généraliste en organisation ou en marketing.
Service-Public rappelle que les assurances obligatoires varient selon l’activité et la situation professionnelle. Vérifiez les règles applicables à vos prestations, ainsi que vos besoins liés à un véhicule ou à des locaux. Une assurance peut être requise pour une activité réglementée, tandis que l’usage professionnel d’un véhicule ou la location de locaux peut aussi appeler des garanties particulières.
Un donneur d’ordre peut imposer une attestation et un plafond minimal avant toute intervention. Il s’agit alors d’une exigence contractuelle, pas nécessairement d’une obligation légale. Examinez cette demande avant de signer : votre assurance doit correspondre aux engagements pris dans le contrat client. Vérifiez aussi que les prestations décrites dans ce contrat figurent bien dans le périmètre déclaré à l’assureur.
Partir du préjudice possible, pas seulement des honoraires
Une omission dans un audit, une recommandation inadaptée ou un retard peuvent provoquer une perte financière supérieure au montant facturé. Insurio illustre ce décalage avec une mission à 12 000 €, suivie d’une réclamation d’environ 150 000 € formulée 8 mois après la mission. Ce scénario est donné à titre d’illustration, et non comme un coût moyen de sinistre.
Pour le conseil, la distinction entre les types de dommages immatériels est importante. Une perte d’exploitation provoquée par la détérioration d’un équipement peut constituer un dommage immatériel consécutif, si le dommage matériel est garanti. Une perte financière causée par une erreur de préconisation, sans bien endommagé, relève plutôt des dommages immatériels non consécutifs. Vérifiez explicitement que cette catégorie de dommages est couverte et repérez les éventuelles sous-limites.
Évaluez aussi les effets possibles de vos recommandations au-delà du destinataire direct du livrable. Une préconisation RH peut influencer plusieurs recrutements ; un choix informatique peut affecter les ventes et la logistique. Cartographier ces dépendances aide à mesurer l’exposition financière et à choisir un plafond cohérent, plutôt qu’un montant fondé uniquement sur vos honoraires.
Ajoutez à cette analyse la confidentialité, les données, la propriété intellectuelle et les interventions chez le client. Une erreur, un retard ou une perte de données peuvent donner lieu à une réclamation, mais la couverture dépend des garanties et exclusions du contrat. Conservez les hypothèses, réserves, validations écrites et comptes rendus : ces documents permettent de retracer les conseils donnés si un différend survient.
Assembler les garanties sans confondre leurs rôles
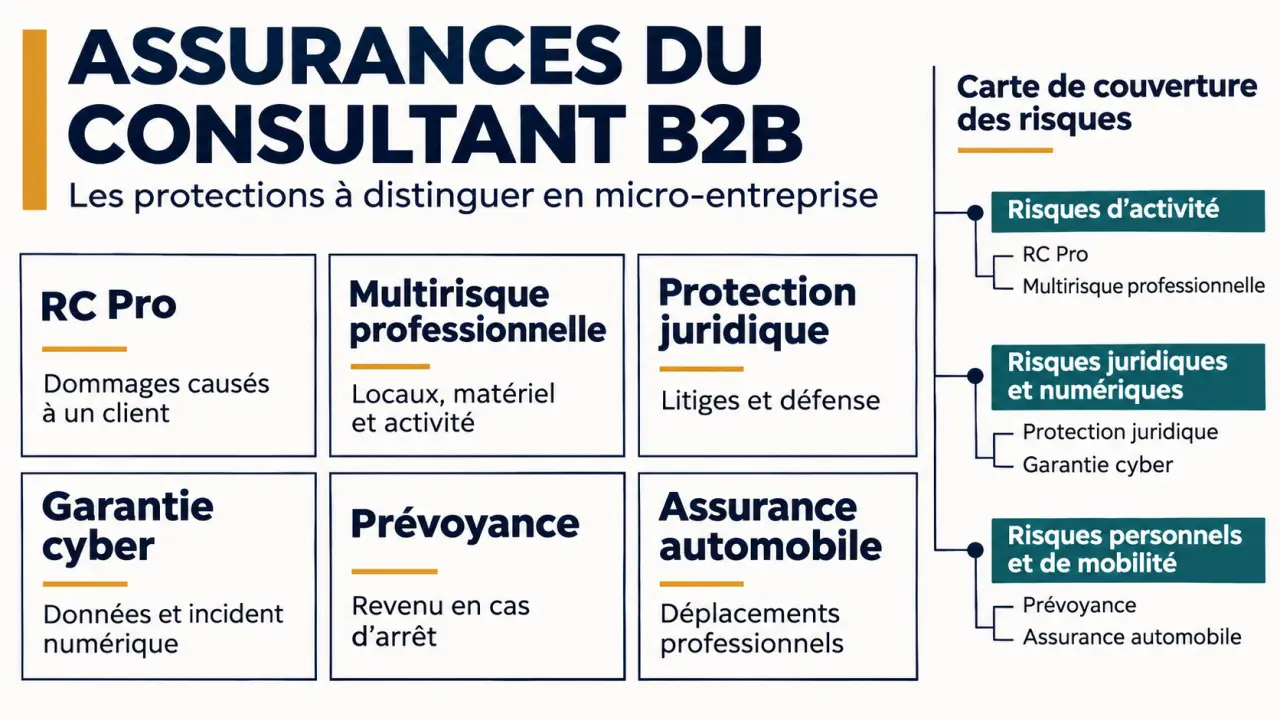
La RC Pro peut couvrir les conséquences financières d’erreurs, d’omissions ou de négligences professionnelles, ainsi que certains frais de défense, selon ses conditions. Elle ne garantit pas automatiquement tous les risques du consultant. Une veille entrepreneuriale sur blog-business-entreprise peut compléter votre réflexion, mais les garanties doivent être vérifiées dans les documents de l’assureur.
| Protection | Besoin à examiner |
|---|---|
| RC Pro | Réclamation d’un client ou d’un tiers liée à une faute professionnelle couverte. |
| Multirisque professionnelle | Matériel et locaux contre les événements prévus ; la RC Pro n’y est pas systématiquement incluse. |
| Protection juridique | Accompagnement et prise en charge de certains frais de litige, par exemple dans un différend contractuel. |
| Garantie cyber | Gestion de certains incidents numériques et de leurs conséquences, selon les conditions prévues. |
| Prévoyance | Protection personnelle en cas d’incapacité de travail, selon les garanties souscrites. |
| Assurance automobile | Véhicule utilisé à titre professionnel, avec un usage correctement déclaré. |
Pour un ordinateur utilisé à domicile et en déplacement, vérifiez les limites de l’assurance habitation : l’usage professionnel et le vol hors domicile peuvent être insuffisamment couverts. La garantie cyber et la RC Pro ont également des objets différents ; ne supposez pas qu’un incident numérique est pris en charge par votre contrat de responsabilité. Distinguez enfin l’arrêt de travail personnel de l’interruption d’activité après un dommage aux biens : les événements déclencheurs et les indemnisations diffèrent.
Comparer les clauses qui déterminent l’indemnisation
Un plafond élevé ne suffit pas à évaluer un contrat. Yesassurances présente, par exemple, une RC Pro à 1 000 000 € par sinistre : ce montant appartient à cette offre et ne constitue pas un standard universel. Pour comparer les contrats, contrôlez les éléments suivants :
- Activités garanties : vérifiez que toutes vos prestations sont couvertes, y compris la formation, la mise en œuvre ou la sous-traitance, si vous en proposez.
- Limites financières : examinez le plafond par sinistre, le plafond annuel, les sous-limites et la franchise restant à votre charge.
- Défense : vérifiez la prise en charge des frais d’avocat, d’expertise et de procédure, et déterminez s’ils sont inclus dans le plafond ou prévus séparément.
- Exclusions : repérez notamment celles qui concernent la faute intentionnelle, les amendes, les sanctions personnelles et la restitution des honoraires.
- Territorialité : contrôlez les pays couverts, la situation des clients étrangers et les juridictions concernées.
Contrôlez aussi la dimension temporelle : une réclamation peut arriver après la livraison. Demandez comment fonctionnent la reprise du passé et la garantie subséquente, notamment lors d’un changement d’assureur ou d’une cessation d’activité. Les conditions varient d’un contrat à l’autre. Ne supposez donc pas qu’une mission terminée reste automatiquement couverte.
Demander un devis exploitable et une attestation conforme
Préparez votre SIRET, votre chiffre d’affaires, une description précise des missions, les secteurs de vos clients, les pays d’intervention, le recours éventuel à des partenaires et la valeur du matériel. Transmettez aussi les exigences d’assurance de vos clients. Ces informations permettent à l’assureur d’évaluer l’activité et d’éviter une proposition qui ne correspond pas à vos besoins.
Le prix dépend de ces caractéristiques et des garanties retenues. Insurio affiche un tarif d’appel de 9,00 € par mois pour la RC Pro et un tarif indicatif de 14,90 € par mois pour la multirisque : ces montants concernent cette offre et ne sont pas des moyennes du marché. Pour comparer les prix, demandez des devis portant sur des garanties et des plafonds équivalents.
Avant de démarrer, vérifiez la date d’effet et obtenez l’attestation. Contrôlez l’activité déclarée, la période couverte et les plafonds mentionnés. En cas de réclamation, prévenez l’assureur dans les délais contractuels et conservez les échanges, les livrables et les justificatifs utiles.